 中文
 繁體中文
 日本語
 English
 Deutsch
 Español
 Français
 العربية
 Italiano
 한국어
 Nederlands
 Português
 Русский
 Türkçe
Osservazione di metà 2026 sul settore dei pannelli: dall'espansione della scala alla ricostruzione del valore
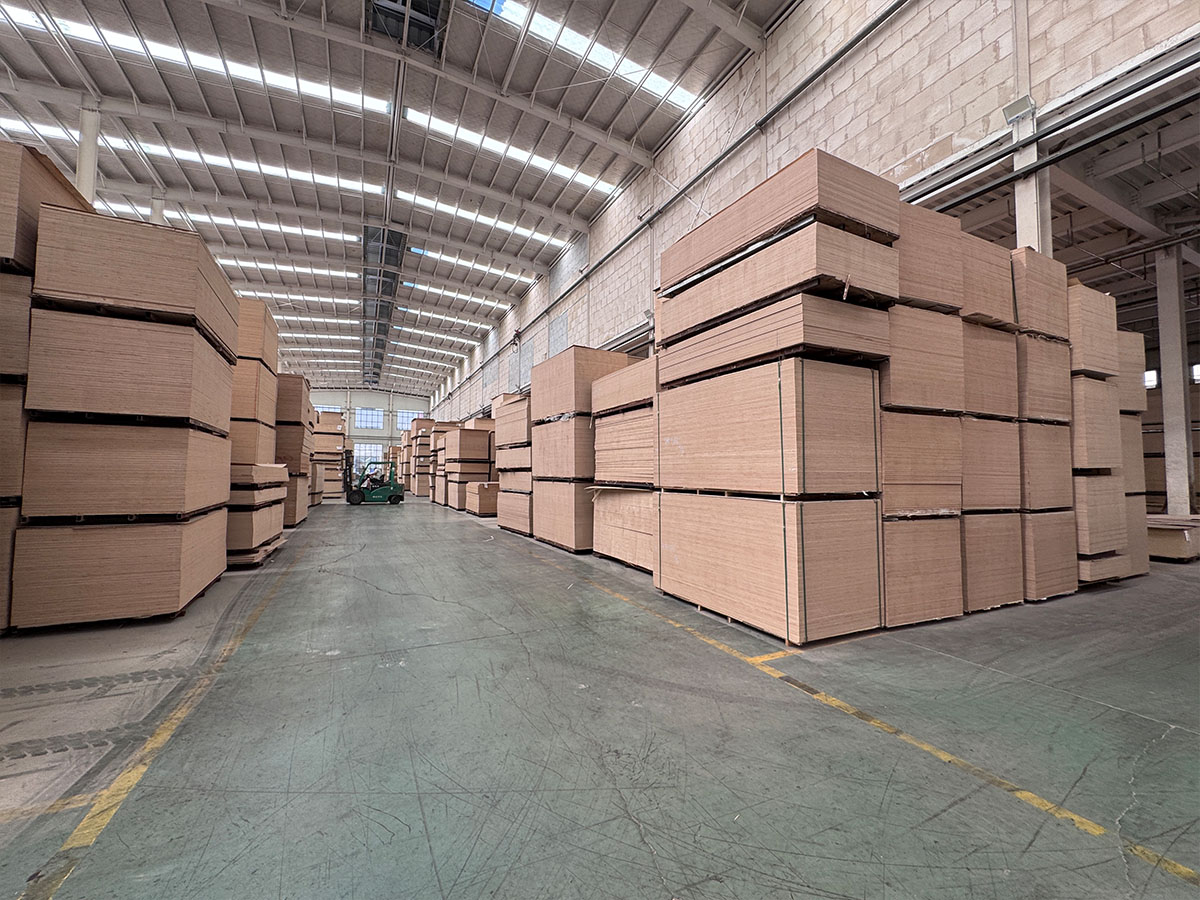
— Nuovo assetto dell'industria del legno sotto aggiornamento ecologico, differenziazione della domanda e ristrutturazione della filiera
Aggiornamento ecologico, differenziazione della domanda e ristrutturazione della filiera: il nuovo panorama dell'industria del legno
Nel 2026, l'industria cinese dei pannelli a base di legno si trova in un nuovo snodo storico. Dopo trent'anni di crescita accelerata e quasi cinque anni di profondo aggiustamento, il settore sta passando da uno sviluppo estensivo basato sull'“espansione della scala” a una fase di sviluppo di alta qualità basata sulla “ricostruzione del valore”. Il vincolo rigido delle norme ambientali, la profonda differenziazione della domanda a valle e la ristrutturazione della filiera globale costituiscono insieme i fondamentali attuali del settore dei pannelli.
1. Politiche e standard: la soglia ambientale continua a salire, la “conformità verde” diventa la linea di sopravvivenza
GB 18580-2025 entra ufficialmente in vigore: la classe E0 inclusa per la prima volta in uno standard obbligatorio
Il 1° giugno 2026 è entrata ufficialmente in vigore la norma nazionale obbligatoria 《Limiti di emissione di formaldeide per materiali per la decorazione e l'arredamento di interni — Pannelli a base di legno e loro prodotti》(GB 18580-2025). Si tratta del secondo importante aggiornamento della norma dopo la revisione del 2017, a distanza di nove anni.
Il cambiamento centrale di questa revisione consiste nel fatto che la classe E0 (emissione di formaldeide ≤0,050 mg/m³) è stata per la prima volta ufficialmente inclusa nel sistema degli standard nazionali obbligatori. In precedenza, sebbene la classe E0 godesse di un elevato riconoscimento nel settore, si trattava per lo più di una classificazione formatasi spontaneamente sul mercato, senza una chiara garanzia obbligatoria nazionale. L'inclusione nella norma obbligatoria significa che il settore dei pannelli abbandona ufficialmente l'era in cui “la classe E1 equivaleva alla conformità”.
L'attuazione della nuova norma comporta tre effetti:
1. Innalzamento sostanziale della soglia di accesso al settore: le piccole e medie imprese con attrezzature di produzione obsolete, formulazioni di adesivi non conformi e sistemi di controllo qualità inadeguati dovranno affrontare una severa pressione di conformità tecnica. Secondo i dati di un'indagine di settore condotta nella prima metà del 2026 dalla China National Forest Products Industry Association, nella finestra di tre mesi precedente all'attuazione della GB 18580-2025, il numero di imprese cinesi produttrici di compensato è diminuito netto di circa 60 unità, la stragrande maggioranza delle quali piccole imprese con una capacità produttiva annua inferiore a 20.000 m³. La concentrazione del settore mostra una tendenza all'accelerazione.
2. Accelerazione dell'aggiornamento tecnologico degli adesivi: la domanda del settore per adesivi a basso contenuto di aldeidi e senza aldeidi è aumentata rapidamente. Il tasso di penetrazione sul mercato di nuovi adesivi ecologici come l'MDI senza aldeidi, l'adesivo a base di proteine di soia e l'adesivo a base di lignina è passato da meno dell'8% nel 2024 a oltre il 15% nella prima metà del 2026, con una crescita raddoppiata. Per le imprese produttrici di pannelli, la scelta della linea tecnologica degli adesivi sta diventando una variabile chiave per determinare la competitività sul mercato.
3. Trasmissione della pressione ambientale lungo tutta la filiera: dalla produzione di adesivi e dalla fornitura di sfogliati a monte, fino alla produzione di mobili e alla decorazione a valle, la pressione della conformità ambientale si sta trasmettendo livello per livello lungo la filiera. I pannelli che non possono fornire rapporti di prova conformi al nuovo standard nazionale vengono sempre più inseriti nelle liste nere di approvvigionamento da progetti ingegneristici e marchi di mobili.
Nuove norme sulle emissioni di COV in diverse regioni: controlli più severi per verniciatura e produzione di adesivi
Nella prima metà del 2026, le principali regioni produttrici di pannelli a base di legno come Shandong, Jiangsu, Hebei e Guangdong hanno emanato successivamente standard locali più severi sulle emissioni di inquinanti atmosferici, includendo le emissioni di composti organici volatili (COV) derivanti dalla produzione di pannelli a base di legno nell'ambito di una supervisione prioritaria. Per le imprese che utilizzano ancora adesivi a base di resina ureica e dispongono di impianti di trattamento dei gas di scarico obsoleti, i costi di conformità ambientale stanno aumentando in modo significativo.
2. Domanda e offerta di mercato: leggero calo della capacità totale, aggravamento della differenziazione strutturale
Leggero calo della capacità produttiva del compensato, ma volume totale ancora elevato: segnali chiari di aggiustamento strutturale
Secondo i dati del 《Rapporto statistico annuale sull'industria forestale nazionale (2025)》 pubblicato dalla National Forestry and Grassland Administration nel luglio 2026 e i dati preliminari del settore per la prima metà del 2026:
Alla fine del 2025, la capacità produttiva totale dei prodotti a base di compensato (inclusi compensato, pannello di listellare, LVL, ecc.) in Cina era di circa 247 milioni di m³/anno, in leggero calo di circa 1,2% rispetto ai 250 milioni di m³/anno del 2024.
Si tratta della prima crescita negativa annuale della capacità produttiva del settore cinese del compensato dal 2010, con un importante significato simbolico.
Nella prima metà del 2026, sono state aggiunte circa 35 nuove linee di produzione di compensato a livello nazionale, mentre sono state eliminate circa 85 linee obsolete, con una riduzione netta di circa 50 linee. Si prevede che la capacità totale del settore si ridurrà ulteriormente a 243-245 milioni di m³/anno.
La distribuzione regionale della capacità produttiva sta cambiando. I tre principali cluster di pannelli di Linyi (Shandong), Pizhou (Jiangsu) e Guigang (Guangxi) rappresentano insieme oltre il 55% della capacità totale nazionale, ma i percorsi di sviluppo delle tre aree si sono chiaramente differenziati:
| Cluster industriale | Caratteristiche della capacità | Tendenze di sviluppo |
|---|---|---|
| Linyi, Shandong | Tipo integrato, gamma completa | Transizione verso l'alto di gamma, branding, orientamento all'export; il passo dell'aggiornamento industriale è il più rapido |
| Pizhou, Jiangsu | Prevalentemente compensato per l'export | Maggiore influenza delle fluttuazioni della domanda internazionale; in transizione verso un doppio motore: mercato interno ed export |
| Guigang, Guangxi | Specializzazione in compensato di eucalipto | Forte competitività di costo grazie alle risorse locali di eucalipto a rapida crescita; sta assorbendo il trasferimento industriale dall'est |
La domanda a valle presenta un “due velocità”
Nella prima metà del 2026, la domanda a valle dei pannelli ha mostrato una chiara differenziazione:
La domanda di nuove costruzioni immobiliari continua a subire pressione: i dati dell'Ufficio Nazionale di Statistica mostrano che, da gennaio a giugno 2026, gli investimenti nello sviluppo immobiliare nazionale sono diminuiti di circa 8,5% su base annua, e la superficie delle nuove costruzioni è diminuita di circa 12%. Di conseguenza, la domanda di mercato di compensato per casseforme edili si è ridotta di circa 10-15% su base annua, rappresentando la categoria di pannelli con la contrazione più evidente.
La domanda di ristrutturazione di case esistenti e rinnovo di mobili cresce in controtendenza: in netto contrasto con la domanda di nuove costruzioni, la domanda di ristrutturazione di case esistenti e di sostituzione di mobili mostra una crescita costante. Secondo i dati della China Building Materials Circulation Association, nella prima metà del 2026 le vendite nei negozi di materiali edili e arredamento sono aumentate di circa 5-8% su base annua. La domanda di truciolare e MDF per mobili pannellati è rimasta relativamente stabile; in particolare, le vendite di pannelli ecologici di classe E0 o superiore sono cresciute di oltre il 20% su base annua.
Il mercato dell'export mostra un aggiustamento strutturale: nella prima metà del 2026, il volume totale delle esportazioni cinesi di pannelli a base di legno è aumentato di circa 3% su base annua, ma la struttura delle destinazioni è cambiata in modo significativo: le esportazioni verso l'ASEAN (membri RCEP) sono cresciute di circa 12% su base annua, mentre le esportazioni verso l'UE, influenzate dal Meccanismo di adeguamento del carbonio alle frontiere (CBAM), sono rallentate a meno del 2%. I requisiti di certificazione ambientale e di impronta di carbonio per i pannelli esportati stanno diventando nuove barriere commerciali.
3. Commercio internazionale: barriere verdi e costi di conformità diventano nuove sfide
Il CBAM dell'UE si estende ai pannelli a base di legno
Dal 1° gennaio 2026, il Meccanismo di adeguamento del carbonio alle frontiere (CBAM) dell'UE è entrato ufficialmente nella fase di attuazione, estendendo gradualmente la copertura ai prodotti in legno e ai prodotti forestali correlati. Sebbene i pannelli a base di legno non siano ancora direttamente inclusi nel campo di calcolo del CBAM, il Regolamento dell'UE sulla deforestazione zero (EUDR, in vigore da gennaio 2025) impone già requisiti chiari di tracciabilità dell'origine del legno per i prodotti a base di legno.
Ciò significa che i pannelli esportati in Europa devono fornire una prova di tracciabilità dell'intera catena, dal luogo di abbattimento del tronco fino all'esportazione del prodotto finito, garantendo che il legno non provenga da aree di abbattimento illegale o deforestazione. Per le piccole e medie imprese prive di un sistema completo di tracciabilità della filiera, questo costituisce una “barriera verde” più vincolante dei dazi doganali.
Il dazio antidumping statunitense sul compensato cinese entra nella quinta revisione amministrativa
Nel maggio 2026, il Dipartimento del Commercio degli Stati Uniti ha avviato la quinta revisione amministrativa dell'ordine di dazio antidumping sul compensato di legno duro proveniente dalla Cina. Dal 2013, quando gli Stati Uniti hanno imposto per la prima volta dazi antidumping sul compensato cinese (con aliquote dal 13,47% al 118,88%), le esportazioni cinesi di compensato verso gli Stati Uniti si sono notevolmente ridotte. Nel 2025, il volume delle esportazioni cinesi di compensato verso gli Stati Uniti era solo circa il 15% di quello del 2012.
In questo contesto, sempre più imprese cinesi di pannelli accelerano la loro “espansione all'estero” — attraverso la creazione di basi produttive nel Sud-Est asiatico (Vietnam, Thailandia, Malesia) o attraverso il commercio di transito, per aggirare le elevate barriere tariffarie. Questa tendenza ha anche portato a una rapida crescita della capacità produttiva di compensato nel Sud-Est asiatico, creando pressione competitiva sulle esportazioni cinesi.
4. Tendenze tecnologiche: doppio motore della digitalizzazione e della produzione verde
La produzione intelligente accelera nel settore dei pannelli
Nel 2026, la trasformazione digitale del settore dei pannelli è passata dalla fase di “prova di concetto” a quella di “applicazione su larga scala”:
Forte aumento del tasso di diffusione delle attrezzature di ispezione in linea: sistemi di monitoraggio in linea della densità a raggi X, igrometri a infrarossi vicini, sistemi di rilevamento dei difetti superficiali con visione artificiale e altre attrezzature digitali di controllo qualità hanno visto la loro penetrazione nelle grandi imprese di pannelli passare da meno del 10% nel 2023 a oltre il 40% nel 2026. Queste attrezzature consentono il rilevamento e il feedback in tempo reale di densità, contenuto di umidità e difetti superficiali dei pannelli, aggiornando il modello tradizionale di controllo qualità basato sul campionamento manuale a un modello di monitoraggio in linea per l'intero lotto e l'intero processo.
Accelerazione dell'applicazione del MES (Manufacturing Execution System) nel settore dei pannelli: l'integrazione di piani di produzione, stato delle attrezzature, dati di qualità e dati di consumo energetico in una piattaforma digitale unificata, per realizzare una gestione digitale dell'intero processo dall'ordine alla consegna, è diventata la “configurazione standard” per le imprese di pannelli con un valore della produzione annuo superiore a 100 milioni di yuan.
Inizio dell'implementazione del rilevamento visivo con AI: alcune imprese leader hanno iniziato a introdurre sistemi di riconoscimento dei difetti superficiali basati sull'apprendimento profondo, per identificare e classificare automaticamente graffi, ammaccature, macchie di colla e punti di carbonizzazione sulla superficie dei pannelli, con precisione ed efficienza di rilevamento molto superiori all'ispezione visiva manuale.
Gli adesivi bio-based entrano nella fase di accelerazione dell'industrializzazione
Il 2026 è considerato l'“anno uno dell'industrializzazione degli adesivi bio-based”. Con l'innalzamento degli standard ambientali e la volatilità dei prezzi delle materie prime petrolchimiche, diverse linee tecnologiche di adesivi bio-based hanno raggiunto svolte industriali:
| Linea tecnologica | Progressi nel 2026 | Principali applicazioni |
|---|---|---|
| MDI senza aldeidi | Significativo aumento del tasso di localizzazione, prezzo in calo di circa il 30% rispetto al 2022 | Truciolare senza aldeidi, MDF senza aldeidi |
| Adesivo a base di proteine di soia | Forte miglioramento della resistenza all'acqua e della velocità di indurimento | Compensato ENF, pannello di listellare |
| Adesivo a base di lignina | Linea dimostrativa industriale già in produzione, costo vicino a quello della resina ureica | Compensato a basso contenuto di aldeidi, pannello di fibra |
| Adesivo a base di tannino | In fase di test pilota, eccellente resistenza all'acqua | Compensato per esterni, OSB |
Secondo le statistiche del Comitato per gli adesivi e la lavorazione superficiale della China National Forest Products Industry Association, nella prima metà del 2026, la produzione di pannelli a base di legno che utilizzano adesivi non aldeidici o bio-based ha rappresentato oltre il 15% della produzione totale del settore, e si prevede che raggiungerà il 30% entro il 2028.
5. Assetto del settore: aumento della concentrazione, accelerazione del branding
Accelerazione dell'uscita delle PMI, espansione della quota di mercato delle imprese leader
Sotto l'effetto combinato dell'aumento dei costi di conformità ambientale, della volatilità dei prezzi delle materie prime e della differenziazione della domanda a valle, la pressione operativa delle PMI nel settore dei pannelli continua ad aumentare. Nella prima metà del 2026:
Le piccole imprese di compensato con capacità produttiva annua inferiore a 30.000 m³ hanno registrato un tasso di utilizzo medio inferiore al 60%.
Il CR10 del settore (quota di mercato delle prime dieci imprese) è passato da meno dell'8% nel 2020 a oltre il 15% nella prima metà del 2026.
L'integrazione del settore avviene principalmente attraverso l'“eliminazione naturale del mercato”; i casi di grandi fusioni e acquisizioni sono ancora pochi, ma la tendenza delle imprese leader a espandere la quota di mercato attraverso nuove capacità produttive e OEM è già molto evidente.
Branding e concorrenza differenziata diventano il tema principale
In un mercato dell'acquirente con capacità relativamente in eccesso, il modello commerciale basato esclusivamente sulla concorrenza di prezzo non è più sostenibile. La concorrenza nel settore dei pannelli sta passando dal “competere sul prezzo” al “competere sul valore”:
Branding: sempre più imprese di pannelli iniziano a dare importanza alla costruzione del marchio, costruendo un vantaggio competitivo differenziato attraverso posizionamento di marca, output culturale e impegni di servizio. JINDIWOOD, con la filosofia di marca “Engineered for Certainty” e l'impegno di servizio “garanzia completa post-vendita”, è un esempio tipico di questa tendenza.
Servitizzazione: transizione dalla semplice “vendita di pannelli” alla fornitura di “soluzioni integrate”, inclusi design personalizzato di finiture, supporto tecnico, garanzia di qualità, coordinamento logistico e altri servizi a valore aggiunto.
Internazionalizzazione: mentre consolida i mercati di esportazione tradizionali, esplora attivamente nuovi mercati come i membri del RCEP e i Paesi lungo la “Belt and Road”. Attraverso la costruzione di magazzini esteri e la disposizione di team di servizio localizzati, aumenta la penetrazione del marchio nei mercati internazionali.
6. Prospettive: la certezza è una risorsa scarsa
Guardando al futuro dal punto di vista della metà del 2026, l'ambiente macroeconomico che il settore dei pannelli deve affrontare rimane pieno di incertezze — volatilità dei prezzi delle materie prime, cambiamenti nelle politiche commerciali internazionali, cicli del mercato immobiliare, continuo aggiornamento degli standard ambientali…
Tuttavia, è proprio in un ambiente di mercato incerto che la “certezza” stessa diventa la risorsa più scarsa e preziosa.
Per gli acquirenti e gli utilizzatori di pannelli, la certezza della filiera (garanzia di capacità produttiva, rispetto dei tempi di consegna), la certezza della qualità (standard uniformi, garanzia post-vendita) e la certezza della conformità (rispetto ambientale, certificazioni complete) sono più importanti che mai.
Per le imprese produttrici di pannelli, la capacità di fornire questa “certezza” ai clienti determina la loro posizione finale nel rimescolamento del settore. Come esprime la filosofia di marca di JINDIWOOD — “Engineered for Certainty”, nata per la certezza. Non è solo uno slogan, ma una profonda comprensione dell'essenza del settore: in un mercato pieno di variabili, la certezza è la più grande competitività.
Il presente articolo è redatto sulla base di dati pubblici e rapporti di ricerca di settore della National Forestry and Grassland Administration, della China National Forest Products Industry Association, dell'Ufficio Nazionale di Statistica e di altre istituzioni, con l'obiettivo di riflettere oggettivamente lo stato attuale del settore. Le citazioni dei dati sono tutte corredate da fonte; in caso di variazioni, prevalgono le ultime pubblicazioni ufficiali.