 中文
 繁體中文
 日本語
 English
 Deutsch
 Español
 Français
 العربية
 Italiano
 한국어
 Nederlands
 Português
 Русский
 Türkçe
판재 산업 2026년 중반 관찰: 규모 확장에서 가치 재구성으로
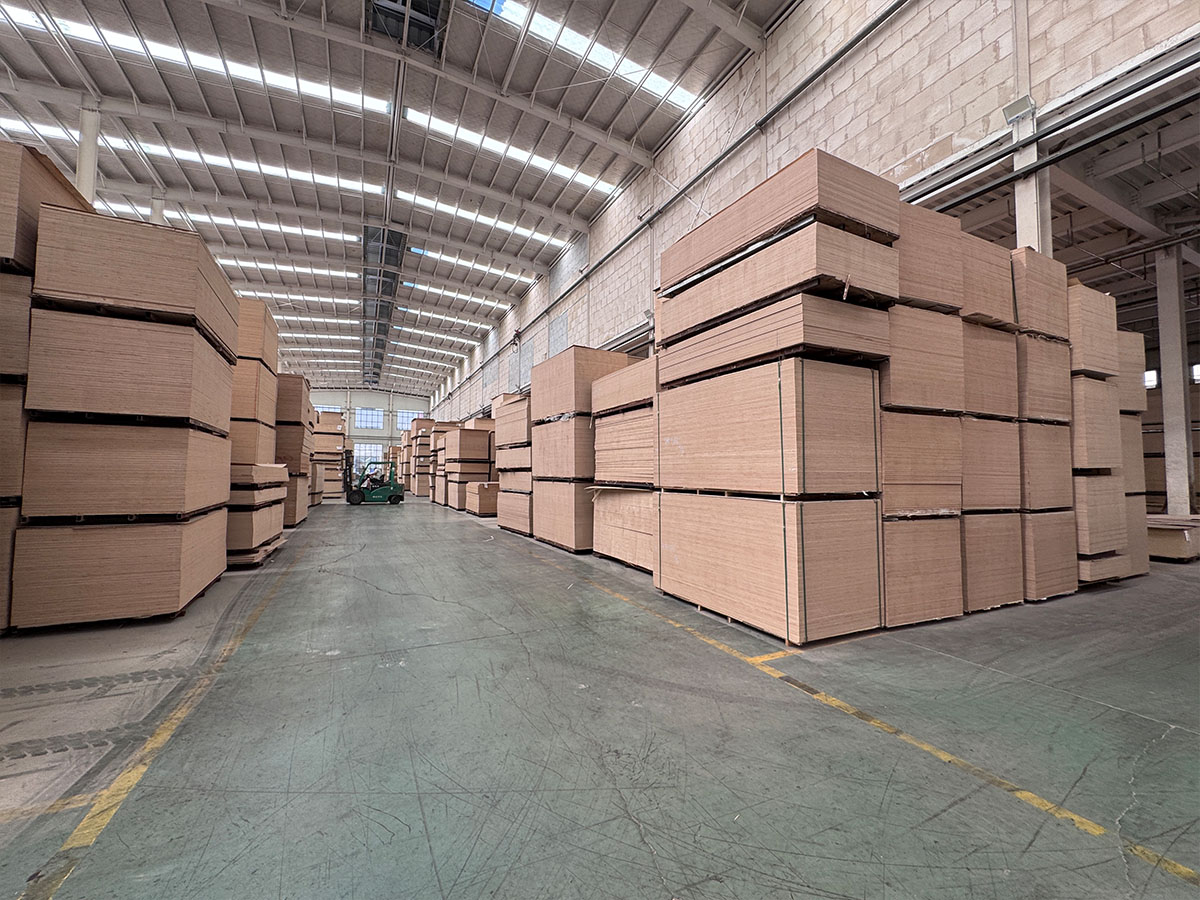
— 친환경 업그레이드, 수요 분화, 공급망 재편 아래의 목재 산업 신구도
2026년, 중국 목재 판재 산업은 새로운 역사적 전환점에 서 있다. 지난 30년의 고속 성장과 최근 5년의 심층 조정을 거치면서, 업계는 ‘규모 확장’의 조방적 발전에서 ‘가치 재구성’의 고품질 발전 단계로 전환하고 있다. 친환경 기준의 강성 제약, 하류 수요의 심층 분화, 글로벌 공급망의 재편·재구성이 현재 판재 산업의 기본 면모를 함께 구성하고 있다.
1. 정책과 기준: 친환경 문턱은 지속적으로 높아지고, ‘녹색 규정 준수’는 생존의 최저선이 되다
GB 18580-2025 정식 시행, E0 등급 최초로 강제 기준에 포함되다
2026년 6월 1일, 강제성 국가표준 《실내 장식·인테리어 재료 — 목질 패널 및 그 제품의 포름알데히드 방출 한량》(GB 18580-2025)이 정식 시행되었다. 이는 2017년 개정 이후 9년 만의 또 한 차례 중대한 업그레이드이다.
이번 개정의 핵심 변화는 E0 등급(포름알데히드 방출량 ≤0.050mg/m³) 이 처음으로 국가 강제 표준 체계에 공식 포함되었다는 점이다. 이전에는 E0 등급이 업계 내에서 비교적 높은 인정을 받았지만, 대부분 시장이 자발적으로 형성한 등급이었고 명확한 국가 강제 보증은 없었다. 이번 강제 표준 포함은 판재 업계가 공식적으로 ‘E1 등급이 곧 규정 준수’라는 시대를 끝냈음을 의미한다.
새 기준의 시행은 세 가지 영향을 가져온다.
첫째, 업계 진입 문턱의 실질적 상승: 생산 설비가 낙후되고, 접착제 배합이 기준에 미달하며, 품질 관리 체계가 불완전한 중소기업은 엄격한 기술 규정 준수 압력에 직면하게 된다. 중국 임산공업협회의 2026년 상반기 업계 조사 데이터에 따르면, GB 18580-2025 시행 전 3개월 유예 기간 동안 전국 합판 기업 수는 순감 약 60개였으며, 그 대다수는 연간 생산능력 2만 m³ 이하의 소형 기업이었다. 업계 집중도는 가속 상승 추세를 보이고 있다.
둘째, 접착제 기술 업그레이드 가속: 업계의 저알데히드·무알데히드 접착제 수요가 급격히 방출되었다. MDI 무알데히드 접착제, 대두 단백질 접착제, 리그닌 접착제 등 신형 친환경 접착제의 시장 침투율은 2024년 8% 미만에서 2026년 상반기 15% 이상으로 빠르게 상승하며 두 배 이상 성장했다. 판재 기업에게 접착제 기술 노선의 선택은 시장 경쟁력을 결정하는 핵심 변수가 되고 있다.
셋째, 전 공급망 친환경 압력 전이: 상류의 접착제 제조 기업, 단판 공급업체부터 하류의 가구 제조, 장식·인테리어까지 친환경 규정 준수 압력이 공급망을 따라 단계별로 전이되고 있다. 새 국가표준에 부합하는 검사 보고서를 제공할 수 없는 판재는 점점 더 많은 엔지니어링 프로젝트와 가구 브랜드의 구매 블랙리스트에 오르고 있다.
여러 지역 VOCs 배출 신규 규정 발표, 도장 및 접착제 제조 공정에 더 엄격한 관리
2026년 상반기, 산둥, 장쑤, 허베이, 광둥 등 목질 패널 주요 생산 지역은 잇따라 더 엄격한 대기오염물질 배출 지방 기준을 발표하여, 목질 패널 제조 과정의 휘발성 유기화합물(VOCs) 배출을 중점 감독 범위에 포함시켰다. 여전히 요소수지 접착제를 사용하고 배기가스 처리 설비가 낙후된 기업의 친환경 규정 준수 비용은 현저히 상승하고 있다.
2. 시장 수급: 총 생산능력 소폭 감소, 구조적 분화 심화
합판 생산능력 소폭 감소했지만 총량은 여전히 높은 수준, 구조적 조정 신호 명확
국가임업초원국이 2026년 7월 발표한 《전국 임산공업 통계연보(2025년도)》 및 2026년 상반기 업계 속보 데이터에 따르면:
2025년 말 기준, 전국 합판류 제품(합판, 블록보드, 단판적층재 등 포함) 총 생산능력은 약 2억 4,700만 m³/년으로, 2024년 2억 5,000만 m³/년보다 약 1.2% 소폭 감소했다.
이는 중국 합판 업계가 2010년 이후 처음으로 연간 생산능력 마이너스 성장을 기록한 것으로 중요한 상징적 의미가 있다.
2026년 상반기, 전국에서 약 35개의 합판 생산라인이 신규 추가되었고, 같은 기간 약 85개의 낙후 생산라인이 퇴출되어 순감 약 50개를 기록했다. 업계 총 생산능력은 2억 4,300만~2억 4,500만 m³/년으로 추가 압축될 것으로 예상된다.
생산능력의 지역 분포도 변화하고 있다. 산둥 린이, 장쑤 피저우, 광시 구이강 3대 판재 산업 클러스터가 전국 총 생산능력의 55% 이상을 차지하지만, 세 지역의 발전 경로는 뚜렷하게 분화되었다.
| 산업 클러스터 | 생산능력 특징 | 발전 추세 |
|---|---|---|
| 산둥 린이 | 종합형, 품목 완비 | 고급화, 브랜드화, 수출 지향으로 전환, 산업 업그레이드 속도 가장 빠름 |
| 장쑤 피저우 | 수출형 합판 중심 | 국제 시장 수요 변동의 영향이 큼, 내수와 수출 두 바퀴 구동으로 전환 중 |
| 광시 구이강 | 유칼립투스 합판 특화 | 현지 속성 유칼립투스 자원 우위를 바탕으로 원가 경쟁력 강함, 동부 산업 이전을 흡수 중 |
하류 수요는 ‘빙화양중천(얼음과 불)’
2026년 상반기, 판재 하류 수요는 뚜렷한 분화 양상을 보였다.
부동산 신규 건설 수요 지속적 압박: 국가통계국 데이터에 따르면 2026년 1~6월 전국 부동산 개발 투자는 전년 대비 약 8.5% 감소했고, 주택 신규 착공 면적은 전년 대비 약 12% 감소했다. 이에 따라 건축 거푸집용 합판 시장 수요는 전년 대비 약 10~15% 위축되어 수요 수축이 가장 뚜렷한 판재 품목에 속한다.
기존 주택 리모델링 및 가구 교체 수요는 역성장: 신규 건설 수요와 뚜렷한 대조를 이루며, 기존 주택 리모델링과 가구 교체 수요는 견조한 성장세를 보였다. 중국 건축자재유통협회 데이터에 따르면 2026년 상반기 전국 건축자재·가구 매장 매출액은 전년 대비 약 5~8% 증가했다. 패널 가구용 파티클보드, MDF 수요는 상대적으로 안정적이며, 특히 E0 등급 이상 친환경 판재 판매량은 전년 대비 20% 이상 증가했다.
수출 시장 구조적 조정: 2026년 상반기 중국 목질 패널 수출 총량은 전년 대비 약 3% 증가했지만, 수출 목적지 구조는 현저히 변화했다. 아세안(RCEP 회원국) 수출은 전년 대비 약 12% 증가했고, EU 수출은 탄소국경조정메커니즘(CBAM)의 영향으로 증가율이 2% 미만으로 둔화되었다. 수출 판재의 친환경 및 탄소발자국 인증 요구가 새로운 무역장벽이 되고 있다.
3. 국제무역: 녹색 장벽과 규정 준수 비용이 새로운 도전으로
EU CBAM, 목질 패널로 확대
2026년 1월 1일부터 EU 탄소국경조정메커니즘(CBAM)이 공식 시행 단계에 들어갔고, 점차 목제품 및 임업 관련 제품으로 적용 범위를 확대하고 있다. 현재 목질 패널은 아직 CBAM 직접 산정 범위에 포함되지 않았지만, EU가 동시에 시행하는 《EU 산림파괴방지법》(EUDR, 2025년 1월 시행)은 이미 목질 패널 제품의 목재 원산지 추적 가능성에 대해 명확한 요구를 제기하고 있다.
이는 유럽으로 수출되는 판재 제품이 원목 벌채지에서 완제품 수출까지 전 과정 추적 증명을 제공해야 하며, 목재가 불법 벌채 또는 산림파괴 지역에서 유래하지 않았음을 보장해야 함을 의미한다. 완비된 공급망 추적 체계가 없는 중소기업에게 이는 관세보다 더 구속력 있는 ‘녹색 장벽’이 된다.
미국의 대중 합판 반덤핑 관세, 다섯 번째 행정 재심에 진입
2026년 5월, 미국 상무부는 중국산 경질목 합판 반덤핑 관세 명령에 대해 다섯 번째 행정 재심을 개시했다. 2013년 미국이 처음 중국 합판에 반덤핑 관세(세율 13.47%~118.88%)를 부과한 이후, 중국의 대미 합판 수출은 크게 위축되었다. 2025년 중국의 대미 합판 수출량은 2012년의 약 15% 수준에 불과했다.
이러한 배경에서 점점 더 많은 중국 판재 기업이 ‘해외 진출’ 배치를 가속화하고 있다. 동남아시아(베트남, 태국, 말레이시아)에 생산기지를 설립하거나 중계무역 방식을 통해 높은 관세 장벽을 우회한다. 이 추세는 동남아시아 지역 합판 생산능력의 빠른 성장을 촉진하여 중국 본토 수출에 경쟁 압력을 형성하고 있다.
4. 기술 트렌드: 디지털화와 녹색 제조의 두 바퀴 구동
스마트 제조, 판재 업계에서 가속 착지
2026년, 판재 업계의 디지털 전환은 ‘개념 검증’ 단계에서 ‘규모화 응용’ 단계로 전면 진입했다.
온라인 검사 장비 보급률 대폭 상승: X선 밀도 온라인 모니터링 시스템, 근적외선 수분 검출기, 머신 비전 표면 결함 검출 시스템 등 디지털 품질 관리 장비의 대형 판재 기업 침투율은 2023년 10% 미만에서 2026년 40% 이상으로 상승했다. 이러한 장비는 판재의 밀도, 함수율, 표면 결함에 대한 실시간 검출과 피드백을 실현하여, 전통적으로 인력 샘플링에 의존하던 품질 관리 모델을 전 배치·전 공정 온라인 모니터링 모델로 업그레이드했다.
MES(제조실행시스템) 적용 가속: 생산 계획, 설비 상태, 품질 데이터, 에너지 소비 데이터를 통합 디지털 플랫폼에 통합하여 주문부터 납품까지 전 과정 디지털 관리를 실현하는 것이 연간 생산액 1억 위안 이상 판재 기업의 ‘표준 구성’이 되었다.
AI 비전 검사 착지 시작: 일부 선두 기업은 딥러닝 기반 AI 표면 결함 인식 시스템을 도입하여 판면의 긁힘, 압흔, 접착제 반점, 탄화점 등을 자동 식별·분류하며, 검출 정밀도와 효율이 인력 육안 검사보다 훨씬 뛰어나다.
바이오 기반 접착제, 산업화 가속기 진입
2026년은 ‘바이오 기반 접착제 산업화 원년’으로 간주된다. 친환경 기준 상승과 석유화학 원료 가격 변동에 따라 여러 바이오 기반 접착제 기술 노선이 산업화 돌파구를 마련했다.
| 기술 노선 | 2026년 진전 | 주요 응용 시나리오 |
|---|---|---|
| MDI 무알데히드 접착제 | 국산화율 현저히 상승, 가격은 2022년 대비 약 30% 하락 | 무알데히드 파티클보드, 무알데히드 MDF |
| 대두 단백질 접착제 | 내수성과 경화 속도 대폭 개선 | ENF 등급 합판, 블록보드 |
| 리그닌 접착제 | 산업 시범 라인 가동, 원가는 요소수지 접착제에 근접 | 저알데히드 합판, 섬유판 |
| 탄닌 접착제 | 중간 시험 단계, 내수성 우수 | 실외용 합판, OSB |
중국 임산공업협회 접착제 및 표면가공 전문위원회 통계에 따르면, 2026년 상반기 비알데히드계 또는 바이오 기반 접착제를 사용한 목질 패널 생산량은 업계 총 생산량의 15% 이상을 차지했으며, 2028년에는 30%에 달할 것으로 예상된다.
5. 업계 구도: 집중도 상승, 브랜드화 가속
중소기업 퇴출 가속, 선두 기업 시장 점유율 확대
친환경 규정 준수 비용 상승, 원자재 가격 변동, 하류 수요 분화 등 여러 요인이 겹치면서 판재 업계 중소기업의 경영 압력은 지속적으로 커지고 있다. 2026년 상반기:
연간 생산능력 3만 m³ 이하 소형 합판 기업의 평균 가동률은 60% 미만
업계 CR10(상위 10개 기업 시장 점유율)은 2020년 8% 미만에서 2026년 상반기 15% 이상으로 상승
업계 통합은 ‘시장 자연 도태’가 주를 이루며, 대형 M&A 사례는 아직 많지 않지만 선두 기업이 신규 생산능력과 OEM 위탁 생산을 통해 시장 점유율을 확대하는 추세는 이미 매우 뚜렷하다.
브랜드화와 차별화 경쟁이 주旋律
생산능력이 상대적으로 과잉인 구매자 시장 환경에서 단순 가격 경쟁에 의존하는 비즈니스 모델은 지속되기 어렵다. 판재 업계의 경쟁은 ‘가격 싸움’에서 ‘가치 싸움’으로 전환되고 있다.
브랜드화: 점점 더 많은 판재 기업이 브랜드 구축을 중시하기 시작했으며, 브랜드 포지셔닝, 문화 수출, 서비스 약속을 통해 차별화된 경쟁 우위를 구축한다. JINDIWOOD가 ‘확실성을 위해 태어나다’라는 브랜드 철학과 ‘전액 애프터서비스 보장’ 서비스 약속을 내세운 것은 바로 이러한 추세의 전형적인 실천이다.
서비스화: 단순한 ‘판재 판매’에서 ‘전체 솔루션 제공’으로 전환하며, 맞춤형 무늬 디자인, 기술 지원, 품질 보증, 물류 협업 등 부가 서비스를 포함한다.
국제화: 전통 수출 시장을 공고히 하면서 RCEP 회원국, ‘일대일로’ 연선 국가 등 신흥 시장을 적극 개척한다. 해외 창고 건설, 현지화 서비스 팀 배치 등을 통해 국제 시장에서 브랜드 침투율을 높인다.
6. 전망: 확실성은 희소 자원
2026년 중반의 시간적 좌표에 서서 미래를 전망하면, 판재 업계가 직면한 거시 환경은 여전히 불확실성으로 가득 차 있다. 원자재 가격 변동, 국제무역 정책 변화, 부동산 시장 주기, 친환경 기준의 지속적 업그레이드……
그러나 바로 불확실한 시장 환경 속에서 ‘확실성’ 자체가 가장 희소하고 가장 가치 있는 자원이 된다.
판재 구매자와 사용자에게 공급망의 확실성(생산능력 보장, 납기 이행), 품질의 확실성(기준 일관, 애프터서비스 보장), 규정 준수의 확실성(친환경 기준 충족, 인증 완비)은 그 어느 때보다 중요하다.
판재 제조 기업에게 이러한 ‘확실성’을 고객에게 제공할 수 있는지가 업계 재편에서의 최종 위치를 결정한다. JINDIWOOD의 브랜드 철학이 표현하듯 — “Engineered for Certainty”, 확실성을 위해 태어났다. 이는 단순한 구호가 아니라 업계 본질에 대한 깊은 통찰이다. 변수로 가득한 시장에서 확실성은 최대의 경쟁력이다.
본문은 국가임업초원국, 중국 임산공업협회, 국가통계국 등 기관의 공개 데이터와 업계 연구 보고서를 바탕으로 작성되었으며, 업계 현황을 객관적으로 반영하고자 한다. 인용된 데이터는 모두 출처를 표기했으며, 변동이 있을 경우 공식 최신 발표를 기준으로 한다.