 中文
 繁體中文
 日本語
 English
 Deutsch
 Español
 Français
 العربية
 Italiano
 한국어
 Nederlands
 Português
 Русский
 Türkçe
Plaatmateriaalindustrie: tussentijdse observatie 2026 — van schaalvergroting naar waardereconstructie
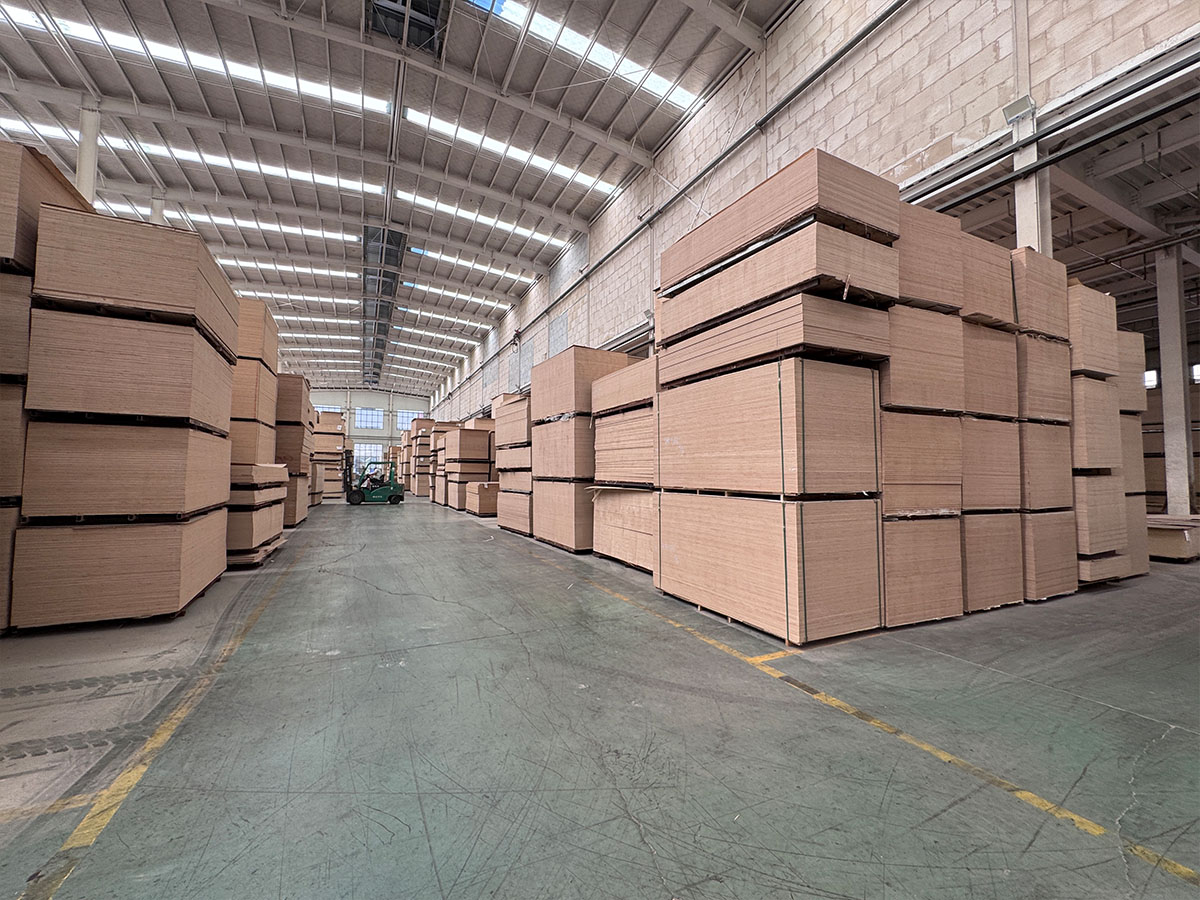
— Nieuw landschap van de houtindustrie onder ecologische upgrading, vraagdifferentiatie en herstructurering van de toeleveringsketen
In 2026 staat de Chinese houtplaatmateriaalindustrie op een nieuw historisch kantelpunt. Na dertig jaar snelle groei en bijna vijf jaar diepgaande aanpassing verschuift de sector van een extensief ontwikkelingsmodel gericht op “schaalvergroting” naar een fase van hoogwaardige ontwikkeling gericht op “waardereconstructie”. De harde beperkingen van milieunormen, de diepgaande differentiatie van de vraag stroomafwaarts en de herstructurering van de wereldwijde toeleveringsketen vormen samen de fundamentele kenmerken van de huidige plaatmateriaalindustrie.
1. Beleid en normen: de milieudrempel blijft stijgen, “groene naleving” wordt de ondergrens voor overleving
GB 18580-2025 officieel van kracht: E0-klasse voor het eerst opgenomen in verplichte norm
Op 1 juni 2026 is de verplichte nationale norm 《Emissielimieten voor formaldehyde uit materialen voor binnenhuisdecoratie en -inrichting — platen op houtbasis en hun producten》 (GB 18580-2025) officieel van kracht geworden. Dit is na de herziening van 2017 de volgende belangrijke upgrade van deze norm, negen jaar later.
De kernverandering van deze herziening is dat de E0-klasse (formaldehyde-emissie ≤0,050 mg/m³) voor het eerst officieel is opgenomen in het systeem van verplichte nationale normen. Voorheen genoot de E0-klasse weliswaar een hoge erkenning in de sector, maar was deze grotendeels een door de markt spontaan gevormde classificatie zonder duidelijke verplichte nationale onderbouwing. De opname in de verplichte norm betekent dat de plaatmateriaalindustrie officieel afscheid neemt van het tijdperk waarin “E1-klasse gelijk stond aan naleving”.
De invoering van de nieuwe norm heeft drie effecten:
1. Substantiële verhoging van de toetredingsdrempel: kleine en middelgrote ondernemingen met verouderde productieapparatuur, niet-conforme lijmformuleringen en een gebrekkig kwaliteitscontrolesysteem krijgen te maken met ernstige technische nalevingsdruk. Volgens sectoronderzoek van de China National Forest Products Industry Association in de eerste helft van 2026 daalde het aantal Chinese multiplexfabrikanten in de drie maanden voorafgaand aan de invoering van GB 18580-2025 netto met ongeveer 60 bedrijven, waarvan de overgrote meerderheid kleine ondernemingen met een jaarlijkse productiecapaciteit van minder dan 20.000 m³. De concentratie in de sector vertoont een versnellende trend.
2. Versnelling van de technologische upgrading van lijmen: de vraag naar lijmen met laag formaldehydegehalte en formaldehydevrije lijmen is sterk toegenomen. De marktpenetratie van nieuwe ecologische lijmen zoals MDI zonder formaldehyde, sojaeiwitlijm en ligninelijm steeg van minder dan 8% in 2024 naar meer dan 15% in de eerste helft van 2026, een verdubbeling. Voor plaatmateriaalfabrikanten wordt de keuze van de lijmtechnologie een cruciale variabele voor de concurrentiepositie.
3. Doorwerking van milieudruk door de hele keten: van lijmproducenten en fineerleveranciers stroomopwaarts tot meubelfabricage en decoratie stroomafwaarts, de druk van milieunaleving wordt niveau voor niveau doorgegeven. Platen die geen testrapporten conform de nieuwe nationale norm kunnen overleggen, komen steeds vaker op de zwarte lijst voor inkoop bij projecten en meubelmerken.
Nieuwe VOS-emissieregels in meerdere regio’s: strengere controle op lak- en lijmprocessen
In de eerste helft van 2026 hebben de belangrijkste productieregio’s voor platen op houtbasis, zoals Shandong, Jiangsu, Hebei en Guangdong, achtereenvolgens strengere lokale normen voor luchtverontreinigende emissies uitgevaardigd, waarbij de uitstoot van vluchtige organische stoffen (VOS) bij de productie van platen op houtbasis onder verscherpt toezicht is geplaatst. Voor bedrijven die nog steeds ureumformaldehydelijm gebruiken en beschikken over verouderde afgasbehandelingsinstallaties, stijgen de kosten voor milieunaleving aanzienlijk.
2. Vraag en aanbod: totale capaciteit licht gedaald, structurele differentiatie verscherpt
Multiplexcapaciteit licht gedaald maar nog steeds hoog, duidelijke signalen van structurele aanpassing
Volgens het 《Nationale statistiek jaarverslag van de bosbouwproductenindustrie (2025)》 dat de Nationale Bosbouw- en Graslandadministratie in juli 2026 publiceerde en de voorlopige sectordata voor de eerste helft van 2026:
Eind 2025 bedroeg de totale productiecapaciteit van producten op basis van multiplex (inclusief multiplex, blokboard, LVL, enz.) in China ongeveer 247 miljoen m³/jaar, een lichte daling van ongeveer 1,2% ten opzichte van 250 miljoen m³/jaar in 2024.
Dit is de eerste jaarlijkse negatieve groei van de productiecapaciteit in de Chinese multiplexindustrie sinds 2010, met een belangrijke symbolische betekenis.
In de eerste helft van 2026 werden landelijk ongeveer 35 nieuwe multiplexproductielijnen toegevoegd, terwijl ongeveer 85 verouderde lijnen werden geëlimineerd, een netto daling van ongeveer 50 lijnen. Naar verwachting zal de totale capaciteit van de sector verder worden teruggebracht tot 243-245 miljoen m³/jaar.
De regionale verdeling van de productiecapaciteit verandert ook. De drie belangrijkste clusters van plaatmateriaal — Linyi (Shandong), Pizhou (Jiangsu) en Guigang (Guangxi) — vertegenwoordigen samen meer dan 55% van de totale nationale capaciteit, maar de ontwikkelingstrajecten van de drie gebieden zijn duidelijk uiteengegaan:
| Industriecluster | Kenmerken van de capaciteit | Ontwikkelingstrend |
|---|---|---|
| Linyi, Shandong | Geïntegreerd type, compleet assortiment | Transformatie naar hoogwaardig, branding en exportgericht; het tempo van industriële upgrading is het hoogst |
| Pizhou, Jiangsu | Voornamelijk exportmultiplex | Sterker beïnvloed door schommelingen in de internationale vraag; verschuift naar een dubbele motor van binnenlandse verkoop en export |
| Guigang, Guangxi | Gespecialiseerd in eucalyptusmultiplex | Sterke kostenconcurrentie dankzij lokale snelgroeiende eucalyptus; neemt industriële verplaatsing uit het oosten over |
De vraag stroomafwaarts vertoont een “twee snelheden”-patroon
In de eerste helft van 2026 vertoonde de vraag stroomafwaarts een duidelijke differentiatie:
De vraag vanuit nieuwbouw blijft onder druk staan: gegevens van het Nationaal Bureau voor de Statistiek tonen aan dat de nationale investeringen in vastgoedontwikkeling van januari tot juni 2026 met ongeveer 8,5% jaar-op-jaar daalden, en de oppervlakte van nieuw gestarte woningen met ongeveer 12%. Als gevolg hiervan kromp de marktvraag naar multiplex voor bouwbekisting met ongeveer 10-15% jaar-op-jaar, de meest zichtbare krimp in de plaatmateriaalsector.
De vraag naar renovatie van bestaande woningen en vervanging van meubels groeit tegen de trend in: in scherp contrast met de nieuwbouwvraag groeit de vraag naar renovatie van bestaande woningen en vervanging van meubels gestaag. Volgens de China Building Materials Circulation Association steeg de omzet in bouwmaterialen- en meubelwinkels in de eerste helft van 2026 met ongeveer 5-8% jaar-op-jaar. De vraag naar spaanplaat en MDF voor paneelmeubels bleef relatief stabiel; met name de verkoop van ecologische platen van E0-klasse of hoger groeide met meer dan 20% jaar-op-jaar.
De exportmarkt vertoont een structurele aanpassing: in de eerste helft van 2026 steeg het totale exportvolume van Chinese platen op houtbasis met ongeveer 3% jaar-op-jaar, maar de bestemmingsstructuur veranderde aanzienlijk: de export naar ASEAN (RCEP-leden) groeide met ongeveer 12%, terwijl de export naar de EU, beïnvloed door het Carbon Border Adjustment Mechanism (CBAM), vertraagde tot minder dan 2%. De eisen voor ecologische en CO₂-voetafdrukcertificering van exportplaten worden nieuwe handelsbarrières.
3. Internationale handel: groene barrières en nalevingskosten worden nieuwe uitdagingen
EU CBAM breidt zich uit naar platen op houtbasis
Vanaf 1 januari 2026 is het Carbon Border Adjustment Mechanism (CBAM) van de EU officieel in de implementatiefase getreden en breidt het toepassingsgebied geleidelijk uit naar houtproducten en aan bosbouw gerelateerde producten. Hoewel platen op houtbasis nog niet direct onder de berekeningsscope van CBAM vallen, stelt de gelijktijdig ingevoerde EU-verordening inzake ontbossingsvrije producten (EUDR, van kracht sinds januari 2025) al duidelijke eisen aan de traceerbaarheid van de herkomst van hout voor platen op houtbasis.
Dit betekent dat platen die naar Europa worden geëxporteerd, een volledige ketenbewijskracht moeten leveren van de plaats van houtkap tot de export van het eindproduct, om te garanderen dat het hout niet afkomstig is uit illegale kap of ontbossingsgebieden. Voor kleine en middelgrote ondernemingen zonder een volledig traceerbaarheidssysteem vormt dit een “groene barrière” die bindender is dan douanerechten.
Amerikaanse antidumpingheffing op Chinees multiplex gaat vijfde administratieve herziening in
In mei 2026 startte het Amerikaanse Ministerie van Handel de vijfde administratieve herziening van de antidumpingbevelen op hardhouten multiplex uit China. Sinds de VS in 2013 voor het eerst antidumpingheffingen op Chinees multiplex invoerde (tarieven van 13,47% tot 118,88%), is de Chinese export van multiplex naar de VS sterk gekrompen. In 2025 bedroeg de Chinese export van multiplex naar de VS slechts ongeveer 15% van het niveau van 2012.
Tegen deze achtergrond versnellen steeds meer Chinese plaatmateriaalfabrikanten hun “overzeese expansie” — door productiebases op te zetten in Zuidoost-Azië (Vietnam, Thailand, Maleisië) of via doorvoerhandel om de hoge tariefbarrières te omzeilen. Deze trend drijft ook de snelle groei van de multiplexcapaciteit in Zuidoost-Azië aan, wat concurrentiedruk vormt voor de Chinese export.
4. Technologische trends: digitalisering en groene productie als dubbele motor
Slimme productie krijgt steeds meer voet aan de grond in de plaatmateriaalindustrie
In 2026 is de digitale transformatie van de plaatmateriaalindustrie van de fase van “conceptvalidatie” volledig overgegaan naar de fase van “grootschalige toepassing”:
Sterke stijging van de penetratiegraad van online-inspectieapparatuur: digitale kwaliteitscontroleapparatuur zoals röntgendichtheidsmonitoringssystemen, nabij-infraroodvochtigheidsmeters en machinevisionsystemen voor oppervlaktedefecten is in grote plaatmateriaalfabrikanten gestegen van minder dan 10% in 2023 naar meer dan 40% in 2026. Deze apparatuur maakt realtime detectie en feedback van dichtheid, vochtgehalte en oppervlaktedefecten mogelijk, waardoor het traditionele kwaliteitscontrolesysteem op basis van handmatige steekproeven wordt geüpgraded naar online monitoring van elke partij en elk proces.
Versnelde toepassing van MES (Manufacturing Execution System): het integreren van productieplanning, machine status, kwaliteitsgegevens en energieverbruiksgegevens in één digitaal platform voor volledig digitaal beheer van order tot levering is de “standaardconfiguratie” geworden voor plaatmateriaalfabrikanten met een jaaromzet van meer dan 100 miljoen yuan.
AI-visie-inspectie begint door te breken: sommige toonaangevende bedrijven introduceren AI-systemen voor oppervlaktedefectherkenning op basis van deep learning, die krassen, deuken, lijmvlekken en verbrandingspunten op het plaatoppervlak automatisch identificeren en classificeren, met een detectienauwkeurigheid en efficiëntie die veel hoger zijn dan handmatige visuele inspectie.
Biobased lijmen treden in een fase van versnelde industrialisatie
2026 wordt beschouwd als het “eerste jaar van industrialisatie van biobased lijmen”. Door strengere milieunormen en prijsschommelingen van petrochemische grondstoffen hebben verschillende technologieroutes voor biobased lijmen industriële doorbraken bereikt:
| Technologieroute | Vooruitgang in 2026 | Belangrijkste toepassingen |
|---|---|---|
| MDI zonder formaldehyde | Sterk verhoogde lokalisatiegraad, prijs ongeveer 30% lager dan in 2022 | Formaldehydevrije spaanplaat, formaldehydevrije MDF |
| Sojaeiwitlijm | Sterk verbeterde waterbestendigheid en uithardingssnelheid | ENF-multiplex, blokboard |
| Ligninelijm | Industriële demonstratielijn in productie, kosten dicht bij ureumlijm | Multiplex met laag formaldehydegehalte, vezelplaat |
| Tanninelijm | In fase van proefproductie, uitstekende waterbestendigheid | Multiplex voor buiten, OSB |
Volgens statistieken van de Commissie voor lijmen en oppervlaktebehandeling van de China National Forest Products Industry Association bestond in de eerste helft van 2026 meer dan 15% van de totale productie van platen op houtbasis uit producten met niet-aldehyde of biobased lijmen, en naar verwachting zal dit tegen 2028 30% bedragen.
5. Sectorgedrag: concentratie neemt toe, branding versnelt
Versnelde uittreding van kleine en middelgrote ondernemingen, marktaandeel van koplopers groeit
Door de combinatie van stijgende kosten voor milieunaleving, schommelingen in grondstofprijzen en differentiatie van de vraag stroomafwaarts neemt de operationele druk op kleine en middelgrote ondernemingen in de plaatmateriaalindustrie verder toe. In de eerste helft van 2026:
Kleine multiplexfabrikanten met een jaarlijkse capaciteit van minder dan 30.000 m³ hadden een gemiddelde bezettingsgraad van minder dan 60%.
De CR10 van de sector (marktaandeel van de tien grootste bedrijven) steeg van minder dan 8% in 2020 naar meer dan 15% in de eerste helft van 2026.
De consolidatie in de sector verloopt vooral via “natuurlijke marktselectie”; grote fusies en overnames zijn nog beperkt, maar de trend dat koplopers hun marktaandeel vergroten via nieuwe capaciteit en OEM-productie is al duidelijk zichtbaar.
Branding en gedifferentieerde concurrentie worden het hoofdthema
In een vragersmarkt met relatieve overcapaciteit is een bedrijfsmodel dat alleen op prijsconcurrentie is gebaseerd niet langer houdbaar. De concurrentie in de plaatmateriaalindustrie verschuift van “vechten om prijs” naar “vechten om waarde”:
Branding: steeds meer plaatmateriaalfabrikanten hechten belang aan merkopbouw en creëren een gedifferentieerd concurrentievoordeel via merkpositionering, cultuuroverdracht en servicebeloften. JINDIWOOD, met zijn merkfilosofie “Engineered for Certainty” en zijn servicebelofte van “volledige after-sales garantie”, is een typisch voorbeeld van deze trend.
Servitisering: de overgang van louter “platen verkopen” naar het leveren van “totaaloplossingen”, waaronder klantspecifiek decorontwerp, technische ondersteuning, kwaliteitsgarantie en logistieke coördinatie.
Internationalisering: naast het consolideren van traditionele exportmarkten worden nieuwe markten zoals RCEP-leden en landen langs de “Belt and Road” actief verkend. Via de opbouw van overzeese magazijnen en lokale serviceteams wordt de merkpenetratie in internationale markten vergroot.
6. Vooruitzicht: zekerheid is een schaarse hulpbron
Vanuit het tijdsgewricht van medio 2026 blijft de macro-omgeving voor de plaatmateriaalindustrie vol onzekerheden: schommelingen in grondstofprijzen, veranderingen in internationaal handelsbeleid, cycli op de vastgoedmarkt, voortdurende aanscherping van milieunormen…
Juist in een onzekere marktomgeving wordt “zekerheid” zelf de schaarsste en meest waardevolle hulpbron.
Voor kopers en gebruikers van plaatmateriaal zijn de zekerheid van de toeleveringsketen (capaciteitsgarantie, naleving van levertijden), de zekerheid van kwaliteit (consistente normen, after-sales garantie) en de zekerheid van naleving (milieunormen, volledige certificering) belangrijker dan ooit.
Voor plaatmateriaalfabrikanten bepaalt of zij deze “zekerheid” aan klanten kunnen bieden hun uiteindelijke positie in de herschikking van de sector. Zoals de merkfilosofie van JINDIWOOD luidt — “Engineered for Certainty”, geboren voor zekerheid. Dit is niet zomaar een slogan, maar een diep inzicht in de essentie van de sector: in een markt vol variabelen is zekerheid het grootste concurrentievoordeel.
Dit artikel is gebaseerd op openbare gegevens en sectoronderzoeksrapporten van de Nationale Bosbouw- en Graslandadministratie, de China National Forest Products Industry Association, het Nationaal Bureau voor de Statistiek en andere instellingen, met als doel de huidige situatie van de sector objectief weer te geven. Alle aangehaalde gegevens zijn voorzien van bronvermelding; bij wijzigingen gelden de meest recente officiële publicaties.