 中文
 繁體中文
 日本語
 English
 Deutsch
 Español
 Français
 العربية
 Italiano
 한국어
 Nederlands
 Português
 Русский
 Türkçe
Indústria de painéis: observação de meio de 2026 — da expansão de escala à reconstrução de valor
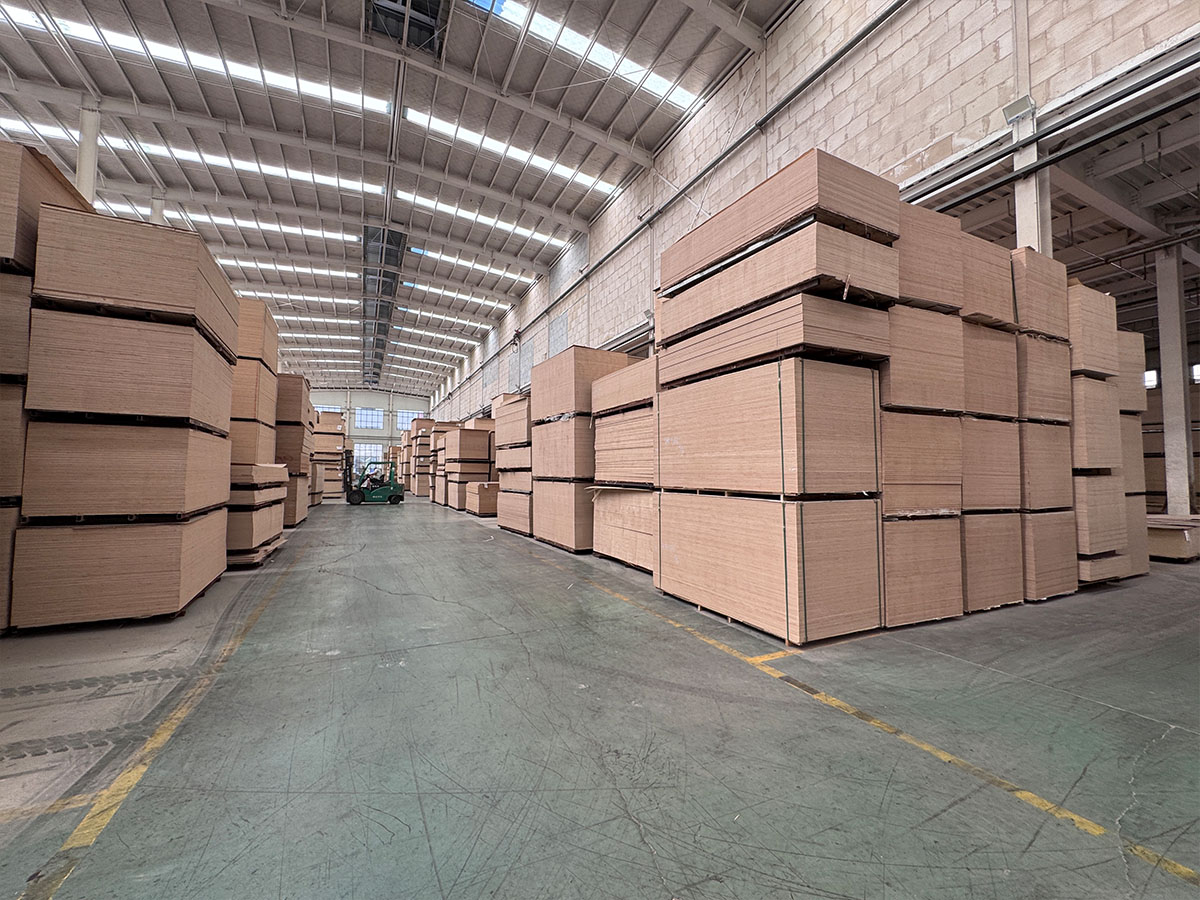
— O novo cenário da indústria madeireira sob atualização ambiental, diferenciação da demanda e reestruturação da cadeia de suprimentos
Em 2026, a indústria chinesa de painéis de madeira está em um novo marco histórico. Após trinta anos de crescimento acelerado e quase cinco anos de ajuste profundo, o setor está passando de um desenvolvimento extensivo baseado na “expansão de escala” para uma fase de desenvolvimento de alta qualidade baseada na “reconstrução de valor”. A restrição rígida das normas ambientais, a profunda diferenciação da demanda a jusante e a reestruturação da cadeia de suprimentos global constituem, juntas, os fundamentos atuais da indústria de painéis.
1. Políticas e normas: o limite ambiental continua subindo, a “conformidade verde” torna-se a linha de sobrevivência
GB 18580-2025 entra oficialmente em vigor: classe E0 incluída pela primeira vez em norma obrigatória
Em 1º de junho de 2026, entrou oficialmente em vigor a norma nacional obrigatória 《Limites de emissão de formaldeído para materiais de decoração e acabamento de interiores — painéis à base de madeira e seus produtos》(GB 18580-2025). Esta é a segunda grande atualização da norma após a revisão de 2017, nove anos depois.
A principal mudança desta revisão é que a classe E0 (emissão de formaldeído ≤0,050 mg/m³) foi oficialmente incluída pela primeira vez no sistema de normas nacionais obrigatórias. Anteriormente, embora a classe E0 tivesse alto reconhecimento no setor, era em grande parte uma classificação formada espontaneamente pelo mercado, sem respaldo obrigatório nacional claro. A inclusão na norma obrigatória significa que a indústria de painéis se despede oficialmente da era em que “a classe E1 equivalia à conformidade”.
A implementação da nova norma traz três efeitos:
1. Aumento substancial da barreira de entrada no setor: pequenas e médias empresas com equipamentos de produção obsoletos, formulações de adesivos não conformes e sistemas de controle de qualidade inadequados enfrentarão forte pressão de conformidade técnica. Segundo dados de pesquisa setorial da Associação Chinesa da Indústria de Produtos Florestais na primeira metade de 2026, na janela de três meses anterior à implementação da GB 18580-2025, o número de empresas chinesas de compensado diminuiu líquido em cerca de 60 unidades, a grande maioria pequenas empresas com capacidade anual inferior a 20.000 m³. A concentração do setor mostra tendência de aceleração.
2. Aceleração da atualização tecnológica dos adesivos: a demanda do setor por adesivos de baixo teor de aldeído e sem aldeído cresceu rapidamente. A penetração de mercado de novos adesivos ecológicos como MDI sem aldeído, adesivo de proteína de soja e adesivo de lignina passou de menos de 8% em 2024 para mais de 15% na primeira metade de 2026, com crescimento dobrado. Para as empresas de painéis, a escolha da rota tecnológica de adesivos está se tornando uma variável-chave para determinar a competitividade de mercado.
3. Transmissão da pressão ambiental por toda a cadeia: da produção de adesivos e fornecimento de lâminas a montante, até a fabricação de móveis e decoração a jusante, a pressão da conformidade ambiental está sendo transmitida nível a nível ao longo da cadeia. Painéis que não podem fornecer laudos de ensaio conformes à nova norma nacional estão sendo cada vez mais incluídos em listas negras de compras por projetos de engenharia e marcas de móveis.
Novas regras de emissão de COV em várias regiões: controle mais rigoroso nos processos de pintura e produção de adesivos
Na primeira metade de 2026, as principais regiões produtoras de painéis à base de madeira, como Shandong, Jiangsu, Hebei e Guangdong, publicaram sucessivamente normas locais mais rigorosas para emissões de poluentes atmosféricos, incluindo as emissões de compostos orgânicos voláteis (COV) da produção de painéis à base de madeira no âmbito de supervisão prioritária. Para as empresas que ainda usam adesivo de resina ureia e têm instalações de tratamento de gases de escape obsoletas, os custos de conformidade ambiental estão subindo significativamente.
2. Oferta e demanda: capacidade total ligeiramente menor, diferenciação estrutural se intensifica
Capacidade de compensado cai ligeiramente, mas volume total permanece alto; sinais claros de ajuste estrutural
Segundo dados do 《Relatório Estatístico Anual da Indústria Florestal Nacional (2025)》 publicado pela Administração Nacional de Florestas e Pastagens em julho de 2026 e dados preliminares do setor para a primeira metade de 2026:
No final de 2025, a capacidade total de produção de produtos à base de compensado (incluindo compensado, painel de sarrafos, LVL, etc.) na China era de cerca de 247 milhões de m³/ano, uma ligeira queda de cerca de 1,2% em relação aos 250 milhões de m³/ano de 2024.
Este é o primeiro crescimento negativo anual da capacidade de produção da indústria chinesa de compensado desde 2010, com importante significado simbólico.
Na primeira metade de 2026, foram adicionadas cerca de 35 novas linhas de produção de compensado no país, enquanto cerca de 85 linhas obsoletas foram eliminadas, uma redução líquida de cerca de 50 linhas. Espera-se que a capacidade total do setor seja ainda reduzida para 243-245 milhões de m³/ano.
A distribuição regional da capacidade também está mudando. Os três principais clusters de painéis — Linyi (Shandong), Pizhou (Jiangsu) e Guigang (Guangxi) — representam juntos mais de 55% da capacidade total nacional, mas os caminhos de desenvolvimento das três áreas se diferenciaram claramente:
| Cluster industrial | Características da capacidade | Tendências de desenvolvimento |
|---|---|---|
| Linyi, Shandong | Tipo integrado, linha completa | Transição para alto padrão, branding e orientação exportadora; o passo da atualização industrial é o mais rápido |
| Pizhou, Jiangsu | Predominantemente compensado para exportação | Maior influência das flutuações da demanda internacional; em transição para motor duplo: mercado interno e exportação |
| Guigang, Guangxi | Especializado em compensado de eucalipto | Forte competitividade de custo graças aos recursos locais de eucalipto de rápido crescimento; absorvendo a transferência industrial do leste |
A demanda a jusante apresenta um padrão de “duas velocidades”
Na primeira metade de 2026, a demanda a jusante por painéis mostrou clara diferenciação:
A demanda por novas construções imobiliárias continua sob pressão: dados do Departamento Nacional de Estatística mostram que, de janeiro a junho de 2026, os investimentos nacionais em desenvolvimento imobiliário caíram cerca de 8,5% ano a ano, e a área de novas construções iniciadas caiu cerca de 12%. Como resultado, a demanda de mercado por compensado para fôrmas de construção encolheu cerca de 10-15% ano a ano, a categoria de painéis com contração mais evidente.
A demanda por reforma de casas existentes e substituição de móveis cresce na contramão: em contraste com a demanda por novas construções, a procura por reforma de casas existentes e substituição de móveis mostra crescimento constante. Segundo a Associação Chinesa de Circulação de Materiais de Construção, na primeira metade de 2026 as vendas em lojas de materiais de construção e móveis cresceram cerca de 5-8% ano a ano. A demanda por aglomerado e MDF para móveis de painel permaneceu relativamente estável; em particular, as vendas de painéis ecológicos de classe E0 ou superior cresceram mais de 20% ano a ano.
O mercado de exportação apresenta ajuste estrutural: na primeira metade de 2026, o volume total de exportações chinesas de painéis à base de madeira cresceu cerca de 3% ano a ano, mas a estrutura de destinos mudou significativamente: as exportações para a ASEAN (membros do RCEP) cresceram cerca de 12%, enquanto as exportações para a UE, influenciadas pelo Mecanismo de Ajuste de Carbono na Fronteira (CBAM), desaceleraram para menos de 2%. Os requisitos de certificação ambiental e de pegada de carbono para painéis exportados estão se tornando novas barreiras comerciais.
3. Comércio internacional: barreiras verdes e custos de conformidade tornam-se novos desafios
CBAM da UE se estende aos painéis à base de madeira
A partir de 1º de janeiro de 2026, o Mecanismo de Ajuste de Carbono na Fronteira (CBAM) da UE entrou oficialmente na fase de implementação, expandindo gradualmente o escopo para produtos de madeira e produtos florestais relacionados. Embora os painéis à base de madeira ainda não estejam diretamente incluídos no cálculo do CBAM, o Regulamento da UE sobre Desmatamento Zero (EUDR, em vigor desde janeiro de 2025), implementado simultaneamente, já impõe requisitos claros de rastreabilidade da origem da madeira para produtos de painéis à base de madeira.
Isso significa que os painéis exportados para a Europa precisam fornecer comprovação de rastreabilidade de toda a cadeia, desde o local de corte da tora até a exportação do produto acabado, garantindo que a madeira não venha de áreas de corte ilegal ou desmatamento. Para pequenas e médias empresas sem um sistema completo de rastreabilidade da cadeia de suprimentos, isso constitui uma “barreira verde” mais vinculante do que tarifas alfandegárias.
Tarifa antidumping dos EUA sobre compensado chinês entra na quinta revisão administrativa
Em maio de 2026, o Departamento de Comércio dos EUA iniciou a quinta revisão administrativa da ordem de tarifa antidumping sobre compensado de madeira dura proveniente da China. Desde 2013, quando os EUA impuseram pela primeira vez tarifas antidumping sobre o compensado chinês (alíquotas de 13,47% a 118,88%), as exportações chinesas de compensado para os EUA encolheram significativamente. Em 2025, o volume de exportação chinês de compensado para os EUA foi de apenas cerca de 15% do nível de 2012.
Nesse contexto, cada vez mais empresas chinesas de painéis aceleram sua “expansão internacional” — por meio da criação de bases de produção no Sudeste Asiático (Vietnã, Tailândia, Malásia) ou por meio de comércio de trânsito, para contornar as altas barreiras tarifárias. Essa tendência também impulsiona o rápido crescimento da capacidade de compensado no Sudeste Asiático, criando pressão competitiva sobre as exportações chinesas.
4. Tendências tecnológicas: digitalização e produção verde como motor duplo
A manufatura inteligente acelera no setor de painéis
Em 2026, a transformação digital do setor de painéis passou da fase de “prova de conceito” para a de “aplicação em escala”:
Forte aumento da penetração de equipamentos de inspeção em linha: sistemas de monitoramento de densidade por raios X, medidores de umidade por infravermelho próximo, sistemas de detecção de defeitos superficiais por visão artificial e outros equipamentos digitais de controle de qualidade tiveram sua penetração em grandes empresas de painéis elevada de menos de 10% em 2023 para mais de 40% em 2026. Esses equipamentos permitem detecção e feedback em tempo real de densidade, teor de umidade e defeitos superficiais, atualizando o modelo tradicional de controle de qualidade por amostragem manual para um modelo de monitoramento em linha de lote completo e processo completo.
Aceleração da aplicação de MES (Manufacturing Execution System) no setor: integrar plano de produção, status de equipamentos, dados de qualidade e dados de consumo de energia em uma plataforma digital unificada, realizando gestão digital de todo o processo, do pedido à entrega, tornou-se a “configuração padrão” para empresas de painéis com valor de produção anual superior a 100 milhões de yuan.
Início da implementação de inspeção visual por IA: algumas empresas líderes começaram a introduzir sistemas de reconhecimento de defeitos superficiais baseados em aprendizado profundo, para identificar e classificar automaticamente riscos, amassados, manchas de cola e pontos de carbonização na superfície dos painéis, com precisão e eficiência muito superiores à inspeção visual manual.
Adesivos de base biológica entram em fase de aceleração da industrialização
2026 é considerado o “primeiro ano da industrialização de adesivos de base biológica”. Com a elevação das normas ambientais e a volatilidade dos preços das matérias-primas petroquímicas, várias rotas tecnológicas de adesivos de base biológica alcançaram avanços industriais:
| Rota tecnológica | Progresso em 2026 | Principais aplicações |
|---|---|---|
| MDI sem aldeído | Aumento significativo da taxa de nacionalização, preço cerca de 30% menor que em 2022 | Aglomerado sem aldeído, MDF sem aldeído |
| Adesivo de proteína de soja | Grande melhoria na resistência à água e velocidade de cura | Compensado ENF, painel de sarrafos |
| Adesivo de lignina | Linha de demonstração industrial já em produção, custo próximo ao da resina ureia | Compensado de baixo aldeído, painel de fibra |
| Adesivo de tanino | Em fase de teste piloto, excelente resistência à água | Compensado para exterior, OSB |
Segundo estatísticas do Comitê de Adesivos e Processamento de Superfície da Associação Chinesa da Indústria de Produtos Florestais, na primeira metade de 2026, a produção de painéis à base de madeira que utilizam adesivos não aldeídicos ou de base biológica representou mais de 15% da produção total do setor, e espera-se que atinja 30% até 2028.
5. Estrutura do setor: concentração aumenta, branding acelera
Aceleração da saída de pequenas e médias empresas, expansão da participação das líderes
Sob o efeito combinado do aumento dos custos de conformidade ambiental, volatilidade dos preços das matérias-primas e diferenciação da demanda a jusante, a pressão operacional das PMEs no setor de painéis continua aumentando. Na primeira metade de 2026:
Pequenas empresas de compensado com capacidade anual inferior a 30.000 m³ tiveram taxa média de utilização inferior a 60%.
O CR10 do setor (participação das dez maiores empresas) subiu de menos de 8% em 2020 para mais de 15% na primeira metade de 2026.
A consolidação do setor ocorre principalmente por “seleção natural do mercado”; casos de grandes fusões e aquisições ainda são poucos, mas a tendência das líderes de expandir participação via nova capacidade e OEM já é muito evidente.
Branding e concorrência diferenciada tornam-se o tema principal
Em um mercado comprador com capacidade relativamente excedente, o modelo de negócios baseado apenas na concorrência de preços não é mais sustentável. A concorrência no setor de painéis está passando de “competir por preço” para “competir por valor”:
Branding: cada vez mais empresas de painéis começam a dar importância à construção de marca, construindo vantagem competitiva diferenciada por meio de posicionamento de marca, exportação cultural e promessas de serviço. A JINDIWOOD, com sua filosofia de marca “Engineered for Certainty” e promessa de serviço de “garantia total pós-venda”, é um exemplo típico dessa tendência.
Servitização: transição da simples “venda de painéis” para o fornecimento de “soluções integradas”, incluindo design personalizado de padrões, suporte técnico, garantia de qualidade e coordenação logística.
Internacionalização: enquanto consolida mercados tradicionais de exportação, explora ativamente novos mercados como membros do RCEP e países ao longo da “Belt and Road”. Por meio da construção de armazéns no exterior e equipes de serviço localizadas, aumenta a penetração da marca nos mercados internacionais.
6. Perspectivas: a certeza é um recurso escasso
Olhando para o futuro a partir de meados de 2026, o ambiente macroeconômico enfrentado pelo setor de painéis permanece cheio de incertezas — volatilidade dos preços das matérias-primas, mudanças nas políticas comerciais internacionais, ciclos do mercado imobiliário, atualização contínua das normas ambientais…
No entanto, é justamente em um ambiente de mercado incerto que a “certeza” se torna o recurso mais escasso e valioso.
Para compradores e usuários de painéis, a certeza da cadeia de suprimentos (garantia de capacidade, cumprimento de prazos), a certeza da qualidade (padrões uniformes, garantia pós-venda) e a certeza da conformidade (atendimento ambiental, certificações completas) são mais importantes do que nunca.
Para as empresas fabricantes de painéis, a capacidade de oferecer essa “certeza” aos clientes determina sua posição final na reestruturação do setor. Como expressa a filosofia de marca da JINDIWOOD — “Engineered for Certainty”, nascida para a certeza. Não é apenas um slogan, mas uma profunda compreensão da essência do setor: em um mercado cheio de variáveis, a certeza é a maior competitividade.
Este artigo foi elaborado com base em dados públicos e relatórios de pesquisa setorial da Administração Nacional de Florestas e Pastagens, da Associação Chinesa da Indústria de Produtos Florestais, do Departamento Nacional de Estatística e outras instituições, buscando refletir objetivamente a situação atual do setor. Todas as citações de dados são acompanhadas de fonte; em caso de alterações, prevalecem as últimas publicações oficiais.
Comentários (0)
Faça login para comentar
Entrar agora