 中文
 繁體中文
 日本語
 English
 Deutsch
 Español
 Français
 العربية
 Italiano
 한국어
 Nederlands
 Português
 Русский
 Türkçe
Плитная промышленность: промежуточный обзор 2026 года — от расширения масштабов к реконструкции ценности·
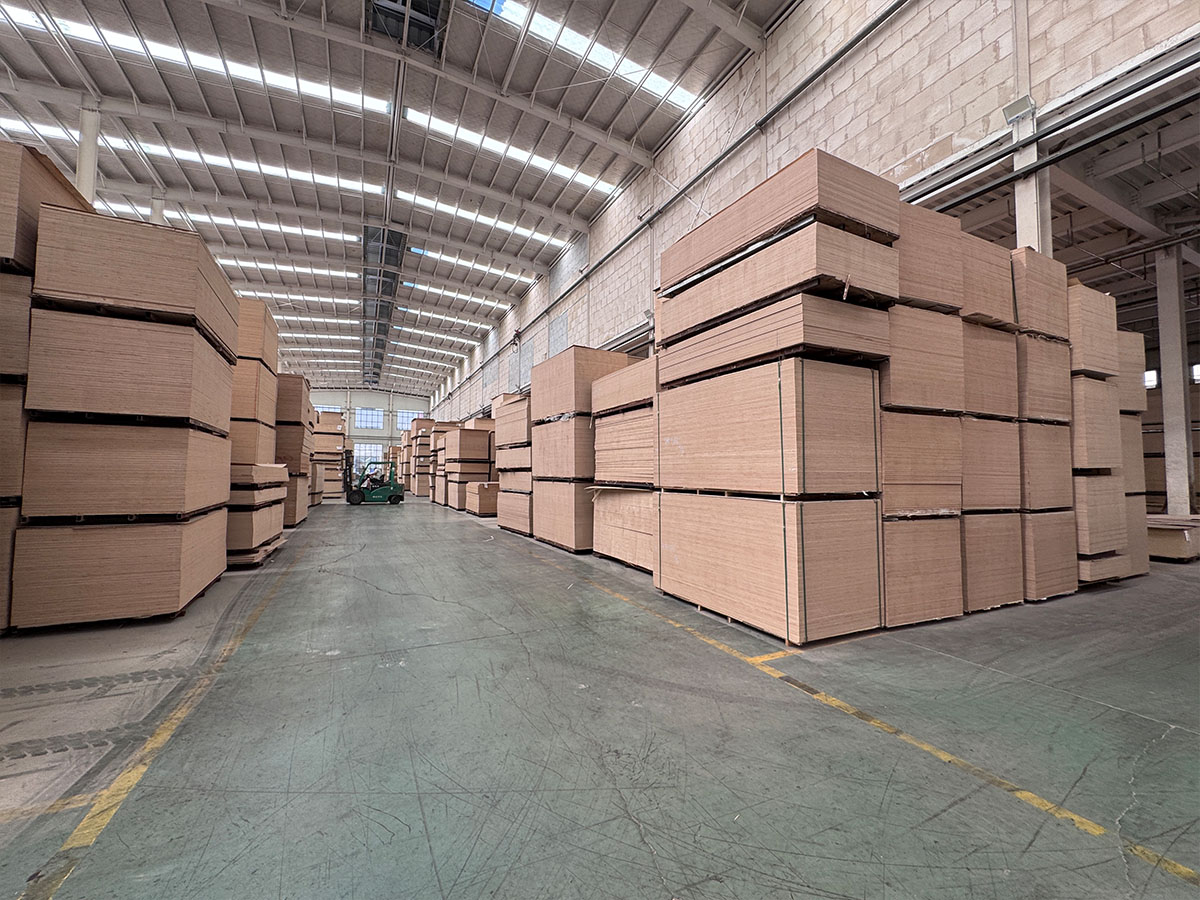
— Новый ландшафт лесной промышленности в условиях экологической модернизации, дифференциации спроса и перестройки цепочек поставок
В 2026 году китайская промышленность древесных плит находится на новом историческом рубеже. После тридцати лет быстрого роста и почти пяти лет глубокой корректировки отрасль переходит от экстенсивного развития, основанного на «расширении масштабов», к этапу высококачественного развития, основанного на «реконструкции ценности». Жёсткие ограничения экологических стандартов, глубокая дифференциация спроса вниз по цепочке и перестройка глобальных цепочек поставок вместе формируют текущие фундаментальные характеристики плитной промышленности.
1. Политика и стандарты: экологический порог продолжает повышаться, «зелёное соответствие» становится нижней границей выживания
GB 18580-2025 официально вступил в силу: класс E0 впервые включён в обязательный стандарт
1 июня 2026 года официально вступил в силу обязательный национальный стандарт 《Пределы выделения формальдегида из материалов для внутренней отделки и декорирования — плиты на основе древесины и изделия из них》(GB 18580-2025). Это второе крупное обновление стандарта после пересмотра 2017 года, спустя девять лет.
Ключевое изменение этого пересмотра заключается в том, что класс E0 (выделение формальдегида ≤0,050 мг/м³) впервые официально включён в систему обязательных национальных стандартов. Ранее, хотя класс E0 и пользовался высоким признанием в отрасли, он в основном представлял собой классификацию, сформировавшуюся спонтанно на рынке, без чёткой обязательной государственной поддержки. Включение в обязательный стандарт означает, что плитная промышленность официально прощается с эпохой, когда «класс E1 равнялся соответствию».
Внедрение нового стандарта влечёт три последствия:
1. Существенное повышение порога входа в отрасль: малые и средние предприятия с устаревшим производственным оборудованием, несоответствующими рецептурами клеёв и несовершенной системой контроля качества столкнутся с серьёзным давлением технического соответствия. По данным отраслевого исследования Китайской ассоциации лесопромышленной продукции за первую половину 2026 года, в трёхмесячном окне до внедрения GB 18580-2025 число китайских предприятий по производству фанеры сократилось нетто примерно на 60 единиц, подавляющее большинство из которых — малые предприятия с годовой мощностью менее 20 000 м³. Концентрация отрасли демонстрирует ускоряющуюся тенденцию.
2. Ускорение технологической модернизации клеёв: спрос отрасли на клеи с низким содержанием альдегидов и без альдегидов резко вырос. Проникновение на рынок новых экологичных клеёв, таких как MDI без альдегидов, соевый белковый клей и лигниновый клей, выросло с менее 8% в 2024 году до более 15% в первой половине 2026 года, продемонстрировав двукратный рост. Для плитных предприятий выбор технологического направления клеёв становится ключевой переменной, определяющей конкурентоспособность на рынке.
3. Передача экологического давления по всей цепочке: от производителей клеёв и поставщиков шпона вверх по цепочке до производства мебели и отделки вниз по цепочке давление экологического соответствия передаётся уровень за уровнем. Плиты, не способные предоставить протоколы испытаний, соответствующие новому национальному стандарту, всё чаще попадают в чёрные списки закупок инженерных проектов и мебельных брендов.
Новые правила выбросов ЛОС в ряде регионов: более строгий контроль за процессами окраски и производства клеёв
В первой половине 2026 года основные регионы производства плит на основе древесины, такие как Шаньдун, Цзянсу, Хэбэй и Гуандун, последовательно издали более строгие местные стандарты выбросов загрязняющих веществ в атмосферу, включив выбросы летучих органических соединений (ЛОС) от производства плит на основе древесины в сферу приоритетного надзора. Для предприятий, всё ещё использующих карбамидоформальдегидный клей и имеющих устаревшие установки очистки отходящих газов, затраты на экологическое соответствие значительно возрастают.
2. Рыночный спрос и предложение: общая мощность незначительно снизилась, структурная дифференциация усилилась
Мощности по производству фанеры незначительно снизились, но общий объём остаётся высоким; чёткие сигналы структурной корректировки
Согласно 《Национальному статистическому ежегоднику лесопромышленности (2025 год)》, опубликованному Государственным управлением лесного хозяйства и степей в июле 2026 года, и предварительным отраслевым данным за первую половину 2026 года:
На конец 2025 года общая производственная мощность продукции на основе фанеры (включая фанеру, блокборд, LVL и др.) в Китае составила около 247 млн м³/год, что примерно на 1,2% меньше, чем 250 млн м³/год в 2024 году.
Это первый годовой отрицательный рост производственной мощности китайской фанерной промышленности с 2010 года, имеющий важное символическое значение.
В первой половине 2026 года по всей стране было добавлено около 35 новых линий по производству фанеры, одновременно выведено около 85 устаревших линий, чистое сокращение составило около 50 линий. Ожидается, что общая мощность отрасли сократится до 243–245 млн м³/год.
Региональное распределение мощностей также меняется. Три основных кластера плитной промышленности — Линьи (Шаньдун), Пичжоу (Цзянсу) и Гуйган (Гуанси) — вместе занимают более 55% общенациональной мощности, но пути развития трёх регионов заметно разошлись:
| Промышленный кластер | Характеристики мощностей | Тенденции развития |
|---|---|---|
| Линьи, Шаньдун | Комплексный тип, полный ассортимент | Переход к высокому классу, брендированию и экспортной ориентации; темпы промышленной модернизации самые высокие |
| Пичжоу, Цзянсу | Преимущественно экспортная фанера | Более сильное влияние колебаний международного спроса; переход к двойному двигателю: внутренний рынок и экспорт |
| Гуйган, Гуанси | Специализация на фанере из эвкалипта | Сильная ценовая конкурентоспособность благодаря местным ресурсам быстрорастущего эвкалипта; принимает промышленный перенос с востока |
Спрос вниз по цепочке демонстрирует «две скорости»
В первой половине 2026 года спрос на плиты вниз по цепочке показал явную дифференциацию:
Спрос на новое жилищное строительство продолжает испытывать давление: данные Национального бюро статистики показывают, что с января по июнь 2026 года инвестиции в развитие недвижимости в стране снизились примерно на 8,5% год к году, а площадь нового строительства — примерно на 12%. В результате рыночный спрос на фанеру для строительной опалубки сократился примерно на 10–15% год к году, что является наиболее заметно сокращающейся категорией плит.
Спрос на ремонт существующего жилья и замену мебели растёт вопреки тенденции: в резком контрасте со спросом на новое строительство, спрос на ремонт существующего жилья и замену мебели демонстрирует устойчивый рост. По данным Китайской ассоциации обращения строительных материалов, в первой половине 2026 года продажи в магазинах строительных материалов и мебели выросли примерно на 5–8% год к году. Спрос на ДСП и MDF для корпусной мебели оставался относительно стабильным; в частности, продажи экологичных плит класса E0 и выше выросли более чем на 20% год к году.
Экспортный рынок демонстрирует структурную корректировку: в первой половине 2026 года общий объём экспорта китайских плит на основе древесины вырос примерно на 3% год к году, но структура направлений существенно изменилась: экспорт в АСЕАН (страны RCEP) вырос примерно на 12%, тогда как экспорт в ЕС под влиянием Механизма пограничной углеродной корректировки (CBAM) замедлился до менее 2%. Требования к экологической и углеродной сертификации экспортных плит становятся новыми торговыми барьерами.
3. Международная торговля: зелёные барьеры и затраты на соответствие становятся новыми вызовами
CBAM ЕС распространяется на плиты на основе древесины
С 1 января 2026 года Механизм пограничной углеродной корректировки (CBAM) ЕС официально вступил в фазу реализации, постепенно расширяя сферу охвата на изделия из древесины и связанную с лесным хозяйством продукцию. Хотя плиты на основе древесины пока не включены напрямую в расчётную сферу CBAM, одновременно введённый Регламент ЕС о нулевой вырубке лесов (EUDR, действует с января 2025 года) уже устанавливает чёткие требования к прослеживаемости происхождения древесины для плитной продукции.
Это означает, что плиты, экспортируемые в Европу, должны предоставлять подтверждение прослеживаемости всей цепочки от места заготовки брёвен до экспорта готовой продукции, гарантируя, что древесина не происходит из районов незаконной рубки или обезлесения. Для малых и средних предприятий без полноценной системы прослеживаемости цепочки поставок это создаёт «зелёный барьер», более обязывающий, чем таможенные пошлины.
Антидемпинговая пошлина США на китайскую фанеру вступает в пятую административную проверку
В мае 2026 года Министерство торговли США начало пятую административную проверку приказа об антидемпинговой пошлине на фанеру из твёрдых пород древесины из Китая. С 2013 года, когда США впервые ввели антидемпинговые пошлины на китайскую фанеру (ставки от 13,47% до 118,88%), китайский экспорт фанеры в США значительно сократился. В 2025 году объём китайского экспорта фанеры в США составил лишь около 15% от уровня 2012 года.
На этом фоне всё больше китайских плитных предприятий ускоряют «зарубежную экспансию» — через создание производственных баз в Юго-Восточной Азии (Вьетнам, Таиланд, Малайзия) или через транзитную торговлю, чтобы обойти высокие тарифные барьеры. Эта тенденция также стимулирует быстрый рост мощностей по производству фанеры в Юго-Восточной Азии, создавая конкурентное давление на китайский экспорт.
4. Технологические тенденции: цифровизация и зелёное производство как двойной двигатель
Умное производство ускоряет внедрение в плитной промышленности
В 2026 году цифровая трансформация плитной промышленности полностью перешла от этапа «проверки концепции» к этапу «масштабного применения»:
Значительный рост проникновения оборудования для онлайн-инспекции: системы онлайн-мониторинга плотности на основе рентгеновского излучения, инфракрасные влагомеры, системы машинного зрения для обнаружения поверхностных дефектов и другое цифровое оборудование контроля качества увеличили проникновение на крупных плитных предприятиях с менее 10% в 2023 году до более 40% в 2026 году. Это оборудование обеспечивает обнаружение и обратную связь в реальном времени по плотности, влажности и поверхностным дефектам, модернизируя традиционную модель контроля качества на основе ручной выборки до модели онлайн-мониторинга всей партии и всего процесса.
Ускорение применения MES (Manufacturing Execution System) в отрасли: интеграция производственного плана, состояния оборудования, данных о качестве и энергопотреблении в единую цифровую платформу для полного цифрового управления от заказа до поставки стала «стандартной конфигурацией» для плитных предприятий с годовым объёмом производства более 100 млн юаней.
Начало внедрения AI-визуальной инспекции: некоторые ведущие предприятия начали внедрять системы распознавания поверхностных дефектов на основе глубокого обучения для автоматической идентификации и классификации царапин, вмятин, пятен клея и точек обугливания на поверхности плит, с точностью и эффективностью, значительно превосходящими ручной визуальный контроль.
Биоосновные клеи вступают в фазу ускоренной индустриализации
2026 год считается «первым годом индустриализации биоосновных клеёв». С ужесточением экологических стандартов и колебаниями цен на нефтехимическое сырьё несколько технологических направлений биоосновных клеёв достигли промышленных прорывов:
| Технологическое направление | Прогресс в 2026 году | Основные области применения |
|---|---|---|
| MDI без альдегидов | Значительный рост локализации, цена примерно на 30% ниже, чем в 2022 году | ДСП без альдегидов, MDF без альдегидов |
| Соевый белковый клей | Значительное улучшение водостойкости и скорости отверждения | Фанера ENF, блокборд |
| Лигниновый клей | Промышленная демонстрационная линия запущена, стоимость близка к карбамидному клею | Фанера с низким содержанием альдегидов, ДВП |
| Танниновый клей | На стадии пилотных испытаний, отличная водостойкость | Фанера для наружного применения, OSB |
По статистике Комитета по клеям и поверхностной обработке Китайской ассоциации лесопромышленной продукции, в первой половине 2026 года производство плит на основе древесины с использованием неальдегидных или биоосновных клеёв составило более 15% от общего объёма производства отрасли, и ожидается, что к 2028 году достигнет 30%.
5. Структура отрасли: концентрация растёт, брендирование ускоряется
Ускорение выхода малых и средних предприятий, расширение доли рынка лидеров
Под воздействием сочетания роста затрат на экологическое соответствие, колебаний цен на сырьё и дифференциации спроса вниз по цепочке операционное давление на малые и средние предприятия плитной промышленности продолжает расти. В первой половине 2026 года:
Малые предприятия по производству фанеры с годовой мощностью менее 30 000 м³ имели средний коэффициент загрузки менее 60%.
CR10 отрасли (доля рынка десяти крупнейших предприятий) вырос с менее 8% в 2020 году до более 15% в первой половине 2026 года.
Консолидация отрасли происходит в основном через «естественный рыночный отбор»; крупные сделки слияний и поглощений пока немногочисленны, но тенденция лидеров расширять долю рынка через новые мощности и OEM-производство уже весьма заметна.
Брендирование и дифференцированная конкуренция становятся главной темой
В условиях рынка покупателя с относительным избытком мощностей бизнес-модель, основанная исключительно на ценовой конкуренции, становится неустойчивой. Конкуренция в плитной промышленности переходит от «борьбы за цену» к «борьбе за ценность»:
Брендирование: всё больше плитных предприятий начинают уделять внимание построению бренда, создавая дифференцированное конкурентное преимущество через позиционирование бренда, культурную экспансию и сервисные обещания. JINDIWOOD с философией бренда «Engineered for Certainty» и сервисным обещанием «полной постпродажной гарантии» является типичным примером этой тенденции.
Сервисизация: переход от простой «продажи плит» к предоставлению «комплексных решений», включая индивидуальный дизайн декора, техническую поддержку, гарантию качества и логистическую координацию.
Интернационализация: наряду с укреплением традиционных экспортных рынков активно осваиваются новые рынки, такие как страны RCEP и страны вдоль «Пояса и пути». Через создание зарубежных складов и локальных сервисных команд повышается проникновение бренда на международных рынках.
6. Перспективы: определённость — это редкий ресурс
Смотря в будущее с середины 2026 года, макроэкономическая среда, с которой сталкивается плитная промышленность, остаётся полной неопределённостей — колебания цен на сырьё, изменения в международной торговой политике, циклы рынка недвижимости, постоянное ужесточение экологических стандартов…
Однако именно в неопределённой рыночной среде «определённость» сама по себе становится самым редким и ценным ресурсом.
Для покупателей и пользователей плит определённость цепочки поставок (гарантия мощности, соблюдение сроков поставки), определённость качества (единые стандарты, постпродажная гарантия) и определённость соответствия (экологические нормы, полные сертификаты) важны как никогда.
Для плитных предприятий способность предоставить клиентам эту «определённость» определяет их окончательную позицию в перестройке отрасли. Как выражает философия бренда JINDIWOOD — «Engineered for Certainty», рождённая для определённости. Это не просто слоган, а глубокое понимание сути отрасли: на рынке, полном переменных, определённость — это величайшая конкурентоспособность.
Данная статья подготовлена на основе открытых данных и отраслевых исследовательских отчётов Государственного управления лесного хозяйства и степей, Китайской ассоциации лесопромышленной продукции, Национального бюро статистики и других организаций, с целью объективного отражения текущего состояния отрасли. Все цитируемые данные сопровождаются указанием источника; в случае изменений приоритет отдаётся последним официальным публикациям.