 中文
 繁體中文
 日本語
 English
 Deutsch
 Español
 Français
 العربية
 Italiano
 한국어
 Nederlands
 Português
 Русский
 Türkçe
Levha Sektörü 2026 Ortası Gözlemi: Ölçek Genişlemesinden Değer Yeniden Yapılanmasına
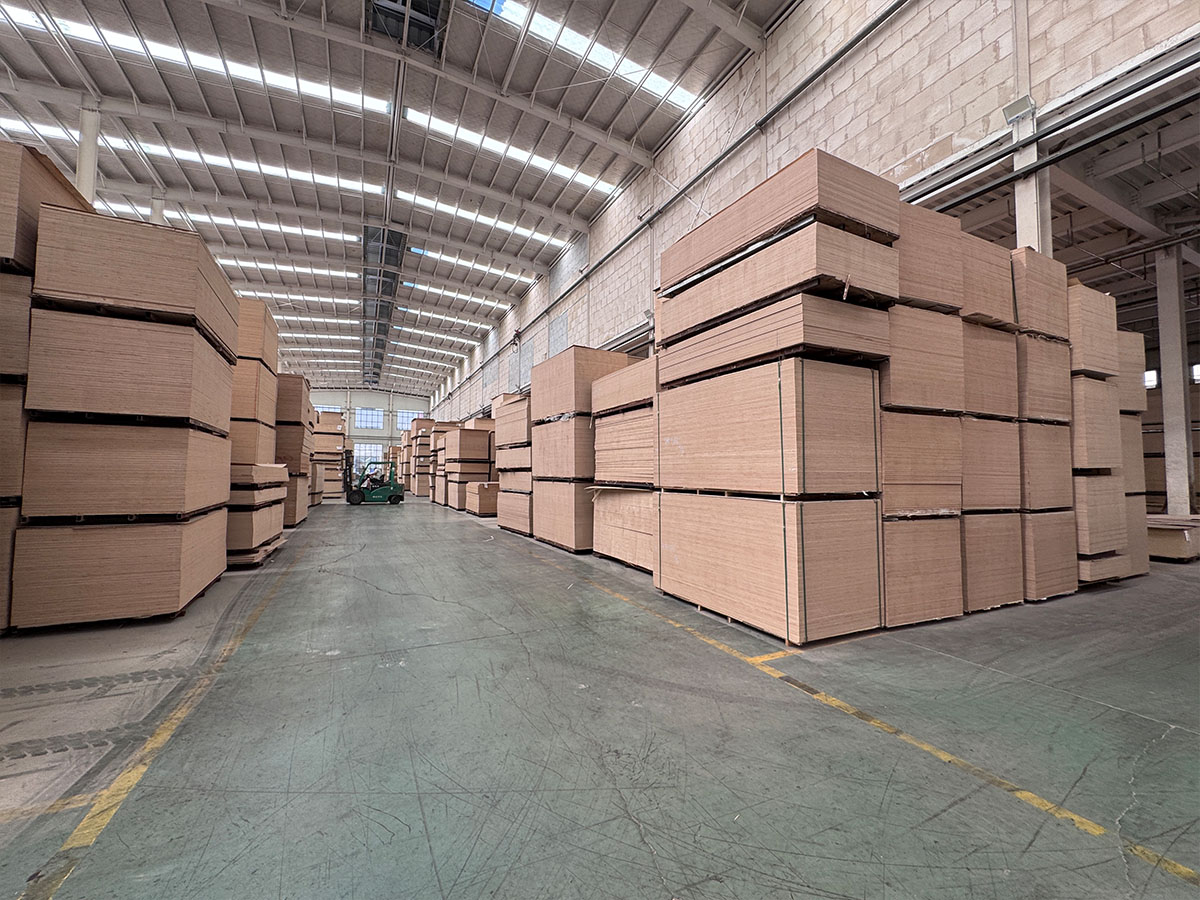
— Çevresel Yükseltme, Talep Farklılaşması ve Tedarik Zinciri Yeniden Yapılanması Altında Ahşap Sektöründe Yeni Düzen
2026 yılında, Çin ahşap levha sektörü yeni bir tarihsel dönüm noktasında duruyor. Son otuz yıldaki hızlı büyüme ve son beş yıldaki derinlemesine uyum sürecinin ardından sektör, “ölçek genişlemesi” temelli kaba büyümeden “değer yeniden yapılanması” temelli yüksek kaliteli gelişme aşamasına geçiyor. Çevre standartlarının katı kısıtlamaları, alt pazar talebinin derinlemesine farklılaşması ve küresel tedarik zincirinin yeniden yapılanması, mevcut levha sektörünün temel görünümünü birlikte oluşturuyor.
I. Politika ve Standartlar: Çevre Eşiği Sürekli Yükseliyor, “Yeşil Uyum” Hayatta Kalma Sınırı Haline Geliyor
GB 18580-2025 resmen yürürlüğe girdi, E0 seviyesi ilk kez zorunlu standarda dahil edildi.
1 Haziran 2026’da, zorunlu ulusal standart “İç Mekan Dekorasyon ve Kaplama Malzemeleri—Ahşap Esaslı Panel ve Ürünlerinde Formaldehit Salım Sınırı” (GB 18580-2025) resmen yürürlüğe girdi. Bu, 2017’deki revizyondan sonra, söz konusu standardın dokuz yıl aradan sonraki bir başka önemli güncellemesidir.
Bu revizyonun temel değişikliği şudur: E0 seviyesi (formaldehit salımı ≤0,050 mg/m³) ilk kez resmi olarak ulusal zorunlu standart sistemine dahil edilmiştir. Daha önce E0 seviyesi, sektör içinde yüksek kabul görse de, daha çok pazar tarafından kendiliğinden oluşturulmuş bir sınıflandırmaydı ve açık bir ulusal zorunlu desteğe sahip değildi. Bu kez zorunlu standarda dahil edilmesi, levha sektörünün “E1 seviyesi uyumluluk demektir” dönemini resmen geride bıraktığı anlamına geliyor.
Yeni standardın uygulanması üç yönlü etki getirdi:
Sektöre giriş eşiği fiilen yükseldi: Üretim ekipmanları geri, tutkal formülasyonları yetersiz ve kalite kontrol sistemi sağlıksız olan küçük ve orta ölçekli işletmeler ciddi teknik uyum baskısıyla karşılaşacak. Çin Orman Ürünleri Sanayi Derneği’nin 2026 yılının ilk yarısına ilişkin sektör araştırma verilerine göre, GB 18580-2025’in uygulanmasından önceki üç aylık geçiş döneminde, ülke genelinde kontrplak işletme sayısı net olarak yaklaşık 60 adet azaldı; bunların büyük çoğunluğu yıllık üretim kapasitesi 20.000 metreküpün altında olan küçük ölçekli işletmelerdi. Sektör yoğunlaşması hızlanan bir artış eğilimi gösteriyor.
Tutkal teknolojisinde yükseltme hızlandı: Sektörün düşük formaldehitli ve formaldehitsiz tutkallara olan talebi hızla serbest kaldı. MDI formaldehitsiz tutkal, soya proteini tutkalı, lignin tutkalı gibi yeni çevre dostu tutkalların pazar penetrasyonu 2024’te %8’in altındayken, 2026 yılının ilk yarısında %15’in üzerine hızla yükseldi ve iki katına varan bir artış gösterdi. Levha işletmeleri açısından tutkal teknolojisi rotası seçimi, pazar rekabet gücünü belirleyen kilit değişken haline geliyor.
Tüm tedarik zincirinde çevre baskısı yayılıyor: Yukarı akıştaki tutkal üreticileri ve kaplama tedarikçilerinden aşağı akıştaki mobilya imalatı ve dekorasyona kadar, çevre uyum baskısı tedarik zinciri boyunca kademeli olarak yayılıyor. Yeni ulusal standarda uygun test raporu sunamayan levhalar, giderek daha fazla mühendislik projesi ve mobilya markası tarafından satın alma kara listesine alınıyor.
Birçok yerde VOCs emisyonu için yeni düzenlemeler yayımlandı, boyama ve tutkal üretim aşamaları daha sıkı denetimle karşı karşıya.
2026 yılının ilk yarısında Shandong, Jiangsu, Hebei, Guangdong gibi ahşap esaslı panel ana üretim bölgeleri, art arda daha sıkı yerel hava kirletici emisyon standartları yayımladı ve ahşap esaslı panel üretim sürecindeki uçucu organik bileşikler (VOCs) emisyonlarını kilit denetim kapsamına aldı. Hâlâ üre-formaldehit reçinesi tutkalı kullanan ve egzoz gazı arıtma tesisleri geri olan işletmeler için çevre uyum maliyeti belirgin şekilde artıyor.
II. Pazar Arz ve Talebi: Toplam Kapasite Hafifçe Düştü, Yapısal Farklılaşma Arttı
Kontrplak kapasitesi hafifçe düştü ancak toplam hacim hâlâ yüksek, yapısal uyum sinyali net.
Ulusal Orman ve Çayır İdaresi’nin Temmuz 2026’da yayımladığı “Ulusal Orman Ürünleri Sanayi İstatistik Yıllığı (2025 Yılı)” ve 2026 yılının ilk yarısına ilişkin sektör hızlı raporu verilerine göre:
2025 yılı sonu itibarıyla, ülke genelinde kontrplak türü ürünlerin (kontrplak, lamine kaplama kereste, kaplama lamine kereste vb. dahil) toplam üretim kapasitesi yaklaşık 247 milyon metreküp/yıl olup, 2024’teki 250 milyon metreküp/yıla göre yaklaşık %1,2 azalmıştır. Bu, Çin kontrplak sektörünün 2010’dan bu yana ilk kez yıllık kapasite negatif büyümesi göstermesidir ve önemli bir sembolik anlam taşımaktadır.
2026 yılının ilk yarısında, ülke genelinde yaklaşık 35 yeni kontrplak üretim hattı eklenirken, aynı dönemde yaklaşık 85 geri teknoloji üretim hattı devre dışı bırakıldı; net azalma yaklaşık 50 hattır. Sektörün toplam kapasitesinin 243-245 milyon metreküp/yıl aralığına kadar sıkışması beklenmektedir.
Kapasitenin bölgesel dağılımı da değişiyor. Shandong Linyi, Jiangsu Pizhou ve Guangxi Guigang olmak üzere üç büyük levha sanayi kümesi, ülke toplam kapasitesinin %55’inden fazlasını oluşturuyor; ancak üç bölgenin gelişim yolları belirgin şekilde farklılaşmış durumda:
Sanayi Kümesi Kapasite Özelliği Gelişim Eğilimi
Shandong Linyi Kapsamlı tip, eksiksiz ürün yelpazesi Yüksek kaliteye, markalaşmaya, ihracat odaklı dönüşüme yöneliyor; sanayi yükseltmesi en hızlı
Jiangsu Pizhou Ağırlıklı olarak ihracat tipi kontrplak Uluslararası pazar talep dalgalanmalarından daha fazla etkileniyor; iç pazar ve ihracat çift yönlü sürüşe geçiyor
Guangxi Guigang Okaliptüs kontrplak özellikli Yerel hızlı büyüyen okaliptüs kaynak avantajına dayanıyor; maliyet rekabet gücü güçlü, doğu sanayi transferini devralıyor
Alt pazar talebi “buz ve ateş” görünümü sergiliyor.
2026 yılının ilk yarısında levha alt pazar talebi belirgin bir farklılaşma gösterdi:
Konut yeni inşaat talebi sürekli baskı altında: Ulusal İstatistik Bürosu verilerine göre, 2026 Ocak-Haziran döneminde ülke genelinde gayrimenkul geliştirme yatırımı yıllık yaklaşık %8,5 azaldı, konut yeni başlangıç alanı yıllık yaklaşık %12 azaldı. Bu etkiyle, inşaat kalıbı amaçlı kontrplak pazar talebi yıllık yaklaşık %10-15 daraldı; bu, talep daralması en belirgin levha kategorisidir.
Mevcut konut tadilatı ve mobilya yenileme talebi tersine arttı: Yeni inşaat talebiyle tam bir tezat oluşturacak şekilde, mevcut konut yenileme ve mobilya eskiyenin yenilenmesi talebi istikrarlı bir büyüme eğilimi gösterdi. Çin Yapı Malzemeleri Dolaşım Derneği verilerine göre, 2026 yılının ilk yarısında ülke genelinde yapı malzemeleri ve ev dekorasyonu satış alanı satışları yıllık yaklaşık %5-8 arttı. Panel mobilya amaçlı yonga levha ve MDF talebi nispeten istikrarlı kaldı; özellikle E0 seviyesi ve üzeri çevre dostu levhaların satışı yıllık %20’nin üzerinde arttı.
İhracat pazarı yapısal uyum gösteriyor: 2026 yılının ilk yarısında, Çin ahşap esaslı panel ihracat hacmi yıllık yaklaşık %3 arttı; ancak ihracat varış yeri yapısı belirgin şekilde değişti—ASEAN (RCEP üyesi ülkeler) ihracatı yıllık yaklaşık %12 artarken, AB’ye ihracat Sınırda Karbon Düzenleme Mekanizması (CBAM) etkisiyle büyüme hızı %2’nin altına yavaşladı. İhraç edilen levhaların çevre ve karbon ayak izi sertifikasyon gereksinimleri yeni ticaret engelleri haline geliyor.
III. Uluslararası Ticaret: Yeşil Engeller ve Uyum Maliyetleri Yeni Zorluklar Oluyor
AB Sınırda Karbon Düzenleme Mekanizması (CBAM) ahşap esaslı panellere doğru genişliyor.
1 Ocak 2026’dan itibaren Avrupa Birliği Sınırda Karbon Düzenleme Mekanizması resmen uygulama aşamasına girdi ve kapsamını kademeli olarak ahşap ürünleri ve ormancılıkla ilgili ürünlere doğru genişletiyor. Her ne kadar ahşap esaslı panel şu anda doğrudan CBAM hesaplama kapsamına alınmamış olsa da, AB’nin eşzamanlı yürürlüğe koyduğu “AB Ormansızlaşma Yönetmeliği” (EUDR, Ocak 2025’ten itibaren uygulanıyor) ahşap esaslı panel ürünlerinin kereste kaynağının izlenebilirliği konusunda açık gereklilikler getirmiştir.
Bu, Avrupa’ya ihraç edilen levha ürünlerinin, kütük kesim yerinden nihai ürün ihracatına kadar tüm zincir boyunca kaynak kanıtı sunmasını gerektirdiği anlamına geliyor; kerestenin yasa dışı kesim veya ormansızlaşma bölgelerinden gelmediğinden emin olunması gerekiyor. Tam bir tedarik zinciri izleme sistemine sahip olmayan küçük ve orta ölçekli işletmeler için bu, gümrük tarifelerinden daha bağlayıcı bir “yeşil engel” oluşturuyor.
ABD’nin Çin kontrplakına yönelik anti-damping vergisi beşinci idari gözden geçirmeye girdi.
Mayıs 2026’da ABD Ticaret Bakanlığı, Çin menşeli sert ağaç kontrplakına yönelik anti-damping vergisi kararnamesi için beşinci idari gözden geçirmeyi başlattı. 2013’te ABD’nin Çin kontrplakına ilk kez anti-damping vergisi uygulamasından bu yana (oranlar %13,47 ile %118,88 arasında değişiyor), Çin’in ABD’ye kontrplak ihracatı büyük ölçüde daraldı. 2025’te Çin’in ABD’ye kontrplak ihracat hacmi, 2012’nin yalnızca yaklaşık %15’i kadardı.
Bu bağlamda, giderek daha fazla Çin levha işletmesi “denizaşırı” yerleşimi hızlandırıyor—Güneydoğu Asya’da (Vietnam, Tayland, Malezya) üretim üsleri kurarak veya transit ticaret yoluyla yüksek tarife engellerinden kaçınıyor. Bu eğilim aynı zamanda Güneydoğu Asya bölgesinde kontrplak kapasitesinin hızlı büyümesini tetikliyor ve Çin ana karası ihracatına karşı rekabet baskısı oluşturuyor.
IV. Teknoloji Eğilimleri: Dijitalleşme ve Yeşil Üretim Çift Yönlü Sürüş
Akıllı üretim levha sektöründe hızla yaygınlaşıyor.
2026’da levha sektörünün dijital dönüşümü “kavram doğrulama” aşamasından kapsamlı olarak “ölçekli uygulama” aşamasına geçti:
Çevrimiçi denetim ekipmanlarının yaygınlaşma oranı büyük ölçüde arttı: X-ışını yoğunluk çevrimiçi izleme sistemleri, yakın kızılötesi nem ölçerler, makine görüşü yüzey kusur tespit sistemleri gibi dijital kalite kontrol ekipmanlarının büyük levha işletmelerindeki penetrasyonu 2023’te %10’un altındayken, 2026’da %40’ın üzerine sıçradı. Bu ekipmanlar levha yoğunluğu, nem içeriği ve yüzey kusurlarının gerçek zamanlı tespitini ve geri bildirimini sağlayarak, geleneksel insan eliyle örnekleme kalite kontrol modelini tüm parti ve tüm süreç çevrimiçi izleme modeline yükseltti.
MES (Üretim Yürütme Sistemi) levha sektöründe uygulaması hızlandı: Üretim planlaması, ekipman durumu, kalite verileri ve enerji tüketimi verilerini tek bir dijital platformda birleştirerek siparişten teslimata kadar tüm süreçte dijital yönetim sağlamak, yıllık çıktı değeri 100 milyon yuan üzeri levha işletmeleri için “standart konfigürasyon” haline geldi.
AI görsel denetim uygulanmaya başladı: Bazı önde gelen işletmeler, levha yüzeyindeki çizikler, baskı izleri, tutkal lekeleri, karbonlaşma noktaları gibi kusurları otomatik tanımlamak ve sınıflandırmak için derin öğrenme tabanlı AI yüzey kusur tanıma sistemlerini devreye almaya başladı; tespit doğruluğu ve verimliliği insan gözüyle denetimden çok daha yüksek.
Biyobazlı tutkallar sanayileşme hızlanma dönemine girdi.
2026, “biyobazlı tutkal sanayileşme yılı” olarak kabul ediliyor. Çevre standartlarının yükselmesi ve petrokimyasal hammadde fiyat dalgalanmalarıyla birlikte, birden fazla biyobazlı tutkal teknolojisi rotası sanayileşme atılımı gerçekleştirdi:
Teknoloji Rotası 2026 İlerlemesi Ana Uygulama Alanları
MDI formaldehitsiz tutkal Yerlileştirme oranı belirgin şekilde arttı, fiyat 2022’ye göre yaklaşık %30 düştü Formaldehitsiz yonga levha, formaldehitsiz MDF
Soya proteini tutkalı Su direnci ve sertleşme hızı büyük ölçüde iyileşti ENF seviyesi kontrplak, lamine kaplama kereste
Lignin tutkalı Endüstriyel gösteri hattı üretime geçti, maliyet üre-formaldehit tutkalına yakın Düşük formaldehitli kontrplak, lif levha
Tanen tutkalı Pilot ölçek aşamasında, su direnci mükemmel Dış mekân sınıfı kontrplak, yönlendirilmiş yonga levha
Çin Orman Ürünleri Sanayi Derneği Tutkal ve Yüzey İşleme Profesyonel Komitesi istatistiklerine göre, 2026 yılının ilk yarısında, aldehit içermeyen veya biyobazlı tutkal kullanan ahşap esaslı panel üretimi sektör toplam üretiminin %15’inden fazlasını oluşturdu; 2028’e kadar bu oranın %30’a ulaşması bekleniyor.
V. Sektör Yapısı: Yoğunlaşma Artıyor, Markalaşma Hızlanıyor
Küçük ve orta ölçekli işletmeler hızla piyasadan çekiliyor, lider işletmelerin pazar payı genişliyor.
Çevre uyum maliyetlerinin artması, hammadde fiyat dalgalanmaları, alt pazar talebinin farklılaşması gibi çoklu faktörlerin birleşik etkisiyle, levha sektöründeki küçük ve orta ölçekli işletmelerin işletme baskısı sürekli artıyor. 2026 yılının ilk yarısında:
Yıllık kapasitesi 30.000 metreküpün altındaki küçük kontrplak işletmelerinin ortalama kapasite kullanım oranı %60’ın altında
Sektör CR10 (ilk on işletmenin pazar payı) 2020’de %8’in altındayken, 2026 yılının ilk yarısında %15’in üzerine çıktı
Sektör konsolidasyonu ağırlıklı olarak “pazarın doğal elemesi” şeklinde gerçekleşiyor; büyük ölçekli birleşme ve satın alma vakaları hâlâ az, ancak lider işletmelerin yeni kapasite ve OEM fason üretim yoluyla pazar paylarını genişletme eğilimi şimdiden çok net.
Markalaşma ve farklılaştırılmış rekabet ana tema haline geliyor.
Kapasitenin görece fazla olduğu alıcı pazarında, yalnızca fiyat rekabetine dayalı iş modeli sürdürülemez. Levha sektöründeki rekabet “fiyat yarışı”ndan “değer yarışı”na dönüşüyor:
Markalaşma: Giderek daha fazla levha işletmesi marka inşasına önem veriyor; marka konumlandırması, kültürel çıktı ve hizmet taahhütleri yoluyla farklılaştırılmış rekabet avantajı oluşturuyor. JINDIWOOD’un “Kesinlik için tasarlandı” marka felsefesi ve “tam iade satış sonrası garanti” hizmet taahhüdü, bu eğilimin tipik bir uygulamasıdır.
Hizmetleşme: Yalnızca “levha satmak”tan “bütünsel çözümler sunmak”a geçiş; özelleştirilmiş desen tasarımı, teknik destek, kalite garantisi, lojistik koordinasyonu gibi katma değerli hizmetleri içeriyor.
Uluslararasılaşma: Geleneksel ihracat pazarlarını sağlamlaştırırken, RCEP üyesi ülkeler, “Kuşak ve Yol” güzergâhındaki ülkeler gibi yeni pazarları aktif olarak geliştirmek. Denizaşırı depo inşası, yerelleştirilmiş hizmet ekipleri yerleştirme gibi yollarla markanın uluslararası pazardaki penetrasyonunu artırmak.
VI. Görünüm: Kesinlik Kıt Bir Kaynaktır
2026 ortası zaman noktasından geleceğe bakıldığında, levha sektörünün karşı karşıya olduğu makro ortam hâlâ belirsizliklerle dolu—hammadde fiyat dalgalanmaları, uluslararası ticaret politikası değişiklikleri, gayrimenkul piyasası döngüsü, sürekli yükselen çevre standartları…
Ancak tam da belirsizliklerle dolu pazar ortamında, “kesinlik”in kendisi en kıt ve en değerli kaynak haline geliyor.
Levha alıcıları ve kullanıcıları için tedarik zincirinin kesinliği (kapasite güvencesi, teslim tarihine uyum), kalitenin kesinliği (standartların tutarlılığı, satış sonrası garanti) ve uyumun kesinliği (çevre standartlarına uygunluk, eksiksiz sertifikasyon), her zamankinden daha önemli.
Levha üreticileri için, müşterilere bu “kesinliği” sunup sunamamak, sektördeki yeniden yapılanma sürecindeki nihai konumlarını belirleyecek. JINDIWOOD’un marka felsefesinin ifade ettiği gibi—“Engineered for Certainty”, kesinlik için tasarlandı. Bu yalnızca bir slogan değil, aynı zamanda sektörün özüne dair derin bir kavrayıştır: Değişkenlerle dolu bir pazarda, kesinlik en büyük rekabet gücüdür.
Bu makale, Ulusal Orman ve Çayır İdaresi, Çin Orman Ürünleri Sanayi Derneği, Ulusal İstatistik Bürosu gibi kurumların kamuya açık verileri ve sektör araştırma raporları temel alınarak yazılmıştır; sektörün mevcut durumunu objektif olarak yansıtmayı amaçlamaktadır. Metinde atıfta bulunulan verilerin kaynakları belirtilmiş olup, değişiklik olması durumunda resmî olarak en son yayımlanan veriler esas alınacaktır.